原油反落。米主要株価指数の反落などで。81.62ドル/バレル近辺で推移。
金反落。ドル指数の反発などで。3,579.70ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は18,625元/トン付近で推移。
上海原油(上海国際能源取引中心)反発。27年01月限は591.0元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,275.20ドル(前日比62.80ドル縮小)、円建てで12,234円(前日比152円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(11月20日 17時58分時点 6番限)
金 18,646円/g
白金 6,412円/g
ゴム 424.1円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY原油先物(期近) 月足 単位:ドル/バレル
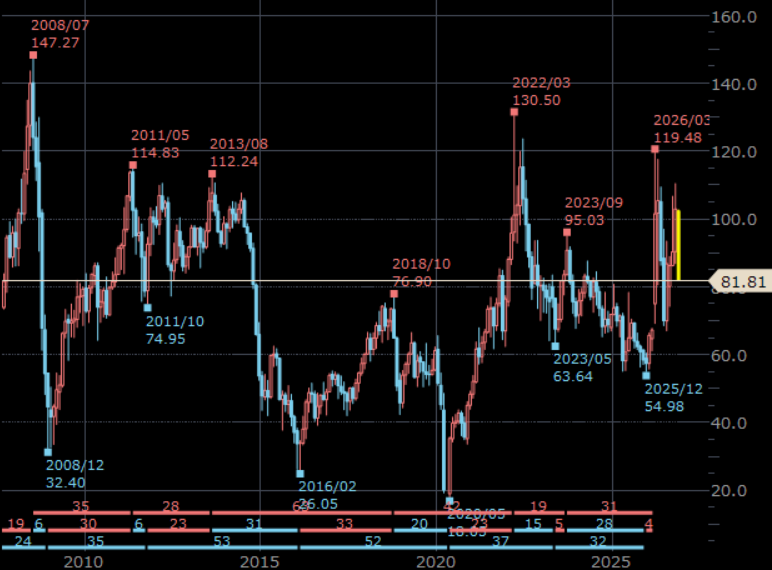
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「外交が功を奏せば長期インフレ後退へ」
前回は、「アジア版IEAがもたらすメリット」と題して、アジア版IEA(アジア石油安全保障タスクフォース)が本格稼働した場合に想定されることついて、述べました。
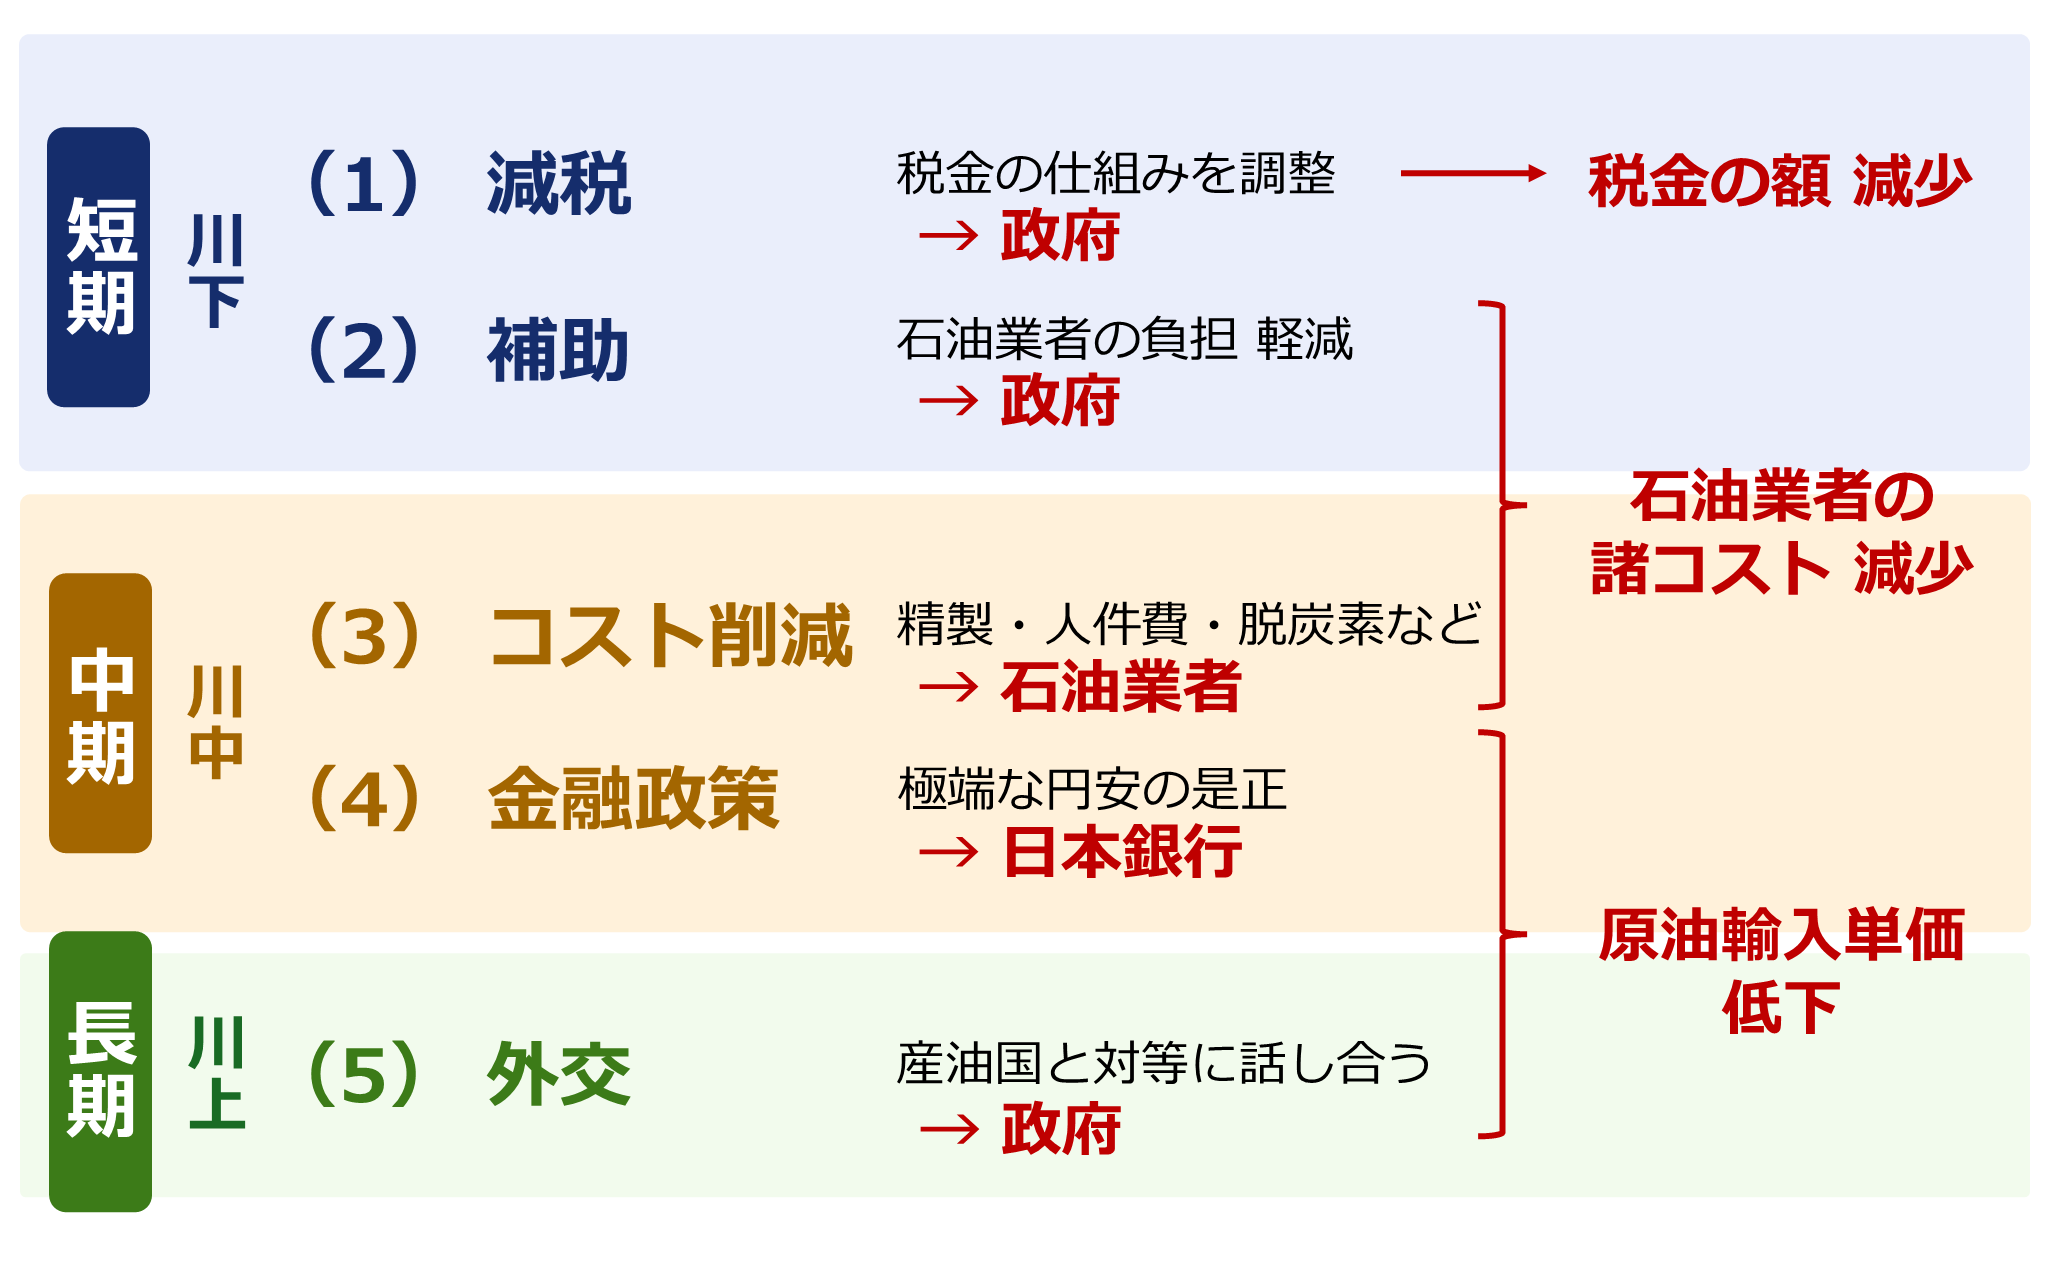
今回は、「外交が功を奏せば長期インフレ後退へ」と題して、ガソリン小売価格を下げる方法(短期・中期・長期)について、述べます。
筆者は以前の本欄で、インフレ(物価高)を根本的に解決する策について述べました。以下の図で示している、ガソリン小売価格を下げることについて、減税や補助金の付与といった短期的な対症療法でもない、コスト削減や金融政策といった中期的な策でもない、長期視点で続いている粘着性のあるインフレを退治するための策として「外交」が必要だと述べました。
原油の輸入単価を大幅に引き下げることが、世界的に続いているインフレを退治できると考えられます。先進国の利上げが、産油国が減産の手を緩めるきっかけになるのかと問われれば、なかなか「なる」とは言えないでしょう。
長期視点で続いている粘着性のあるインフレの動向を決めているのは、産油国といっても過言ではありません。彼らと話をするための外交努力は、産油国が減産の手を緩めるきっかけになりえます。
今回のアジア版IEAの構想や、AZECプラスの取り組みなどはいずれも、産油国と敵対するのではなく、彼らと話をするための場を作ったり、それをおぜん立てするきっかけを作ったりすることにつながるでしょう。
こうした動きが実を結べば、やがて原油相場は、中東情勢が悪化して以降、生じている90ドルを挟んだプラスマイナス20ドルの「戦時下のレンジ(70ドル~90ドル)」を大きく下回り、40ドル、30ドルなどのかつての安値水準に下がる可能性もあると思います。
とはいえ、外交の成果はすぐにあらわれるわけではありません。AZECプラスやアジア版IEAのきっかけとなった、FOIPが提唱されてからおよそ十年が経過しました。十年前の取り組みが今ようやく、新しい一歩を踏み出そうとしています。
それくらい外交は時間がかかる、ということです。その意味では、アジア版IEAの動きが目立つようになり、産油国とアジアの消費国の会話が継続的な対話になり、歩み寄りが見られるようになるまで、まだしばらく時間がかかるかもしれません。これはすなわち、原油相場がしばらく、長期視点で高止まりすることを示唆しているといえます。
図:ガソリン小売価格を下げる方法(短期・中期・長期)
出所:筆者作成
金反落。ドル指数の反発などで。3,579.70ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は18,625元/トン付近で推移。
上海原油(上海国際能源取引中心)反発。27年01月限は591.0元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,275.20ドル(前日比62.80ドル縮小)、円建てで12,234円(前日比152円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(11月20日 17時58分時点 6番限)
金 18,646円/g
白金 6,412円/g
ゴム 424.1円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY原油先物(期近) 月足 単位:ドル/バレル
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「外交が功を奏せば長期インフレ後退へ」
前回は、「アジア版IEAがもたらすメリット」と題して、アジア版IEA(アジア石油安全保障タスクフォース)が本格稼働した場合に想定されることついて、述べました。
今回は、「外交が功を奏せば長期インフレ後退へ」と題して、ガソリン小売価格を下げる方法(短期・中期・長期)について、述べます。
筆者は以前の本欄で、インフレ(物価高)を根本的に解決する策について述べました。以下の図で示している、ガソリン小売価格を下げることについて、減税や補助金の付与といった短期的な対症療法でもない、コスト削減や金融政策といった中期的な策でもない、長期視点で続いている粘着性のあるインフレを退治するための策として「外交」が必要だと述べました。
原油の輸入単価を大幅に引き下げることが、世界的に続いているインフレを退治できると考えられます。先進国の利上げが、産油国が減産の手を緩めるきっかけになるのかと問われれば、なかなか「なる」とは言えないでしょう。
長期視点で続いている粘着性のあるインフレの動向を決めているのは、産油国といっても過言ではありません。彼らと話をするための外交努力は、産油国が減産の手を緩めるきっかけになりえます。
今回のアジア版IEAの構想や、AZECプラスの取り組みなどはいずれも、産油国と敵対するのではなく、彼らと話をするための場を作ったり、それをおぜん立てするきっかけを作ったりすることにつながるでしょう。
こうした動きが実を結べば、やがて原油相場は、中東情勢が悪化して以降、生じている90ドルを挟んだプラスマイナス20ドルの「戦時下のレンジ(70ドル~90ドル)」を大きく下回り、40ドル、30ドルなどのかつての安値水準に下がる可能性もあると思います。
とはいえ、外交の成果はすぐにあらわれるわけではありません。AZECプラスやアジア版IEAのきっかけとなった、FOIPが提唱されてからおよそ十年が経過しました。十年前の取り組みが今ようやく、新しい一歩を踏み出そうとしています。
それくらい外交は時間がかかる、ということです。その意味では、アジア版IEAの動きが目立つようになり、産油国とアジアの消費国の会話が継続的な対話になり、歩み寄りが見られるようになるまで、まだしばらく時間がかかるかもしれません。これはすなわち、原油相場がしばらく、長期視点で高止まりすることを示唆しているといえます。
図:ガソリン小売価格を下げる方法(短期・中期・長期)
出所:筆者作成