原油反発。米主要株価指数の反発などで。99.23ドル/バレル近辺で推移。
金反落。ドル指数の反発などで。4,140.45ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は19,685元/トン付近で推移。
上海原油(上海国際能源取引中心)反落。26年12月限は716.5元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,496.10ドル(前日比10.00ドル拡大)、円建てで13,350円(前日比8円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(10月21日 18時28分時点 6番限)
金 21,438円/g
白金 8,088円/g
ゴム 451.2円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY原油先物(期近) 月足 単位:ドル/バレル
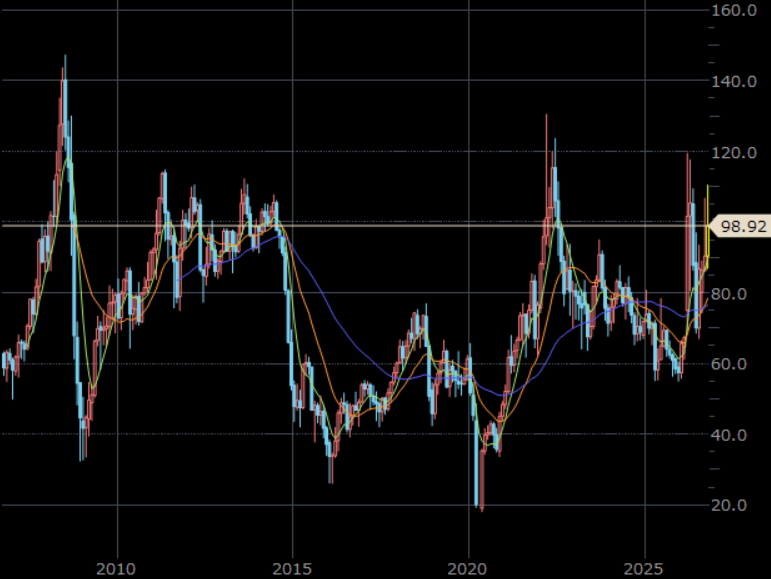
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「米国からの代替輸入増加でも懸念は続く」
前回は、「代替策も封じられ、主要国の在庫が急減」と題して、二つの重要航路、サウジアラビア、イスラム武装組織などについて、述べました。
今回は、「米国からの代替輸入増加でも懸念は続く」と題して、日本の原油輸入量(地域別)の推移について、述べます。
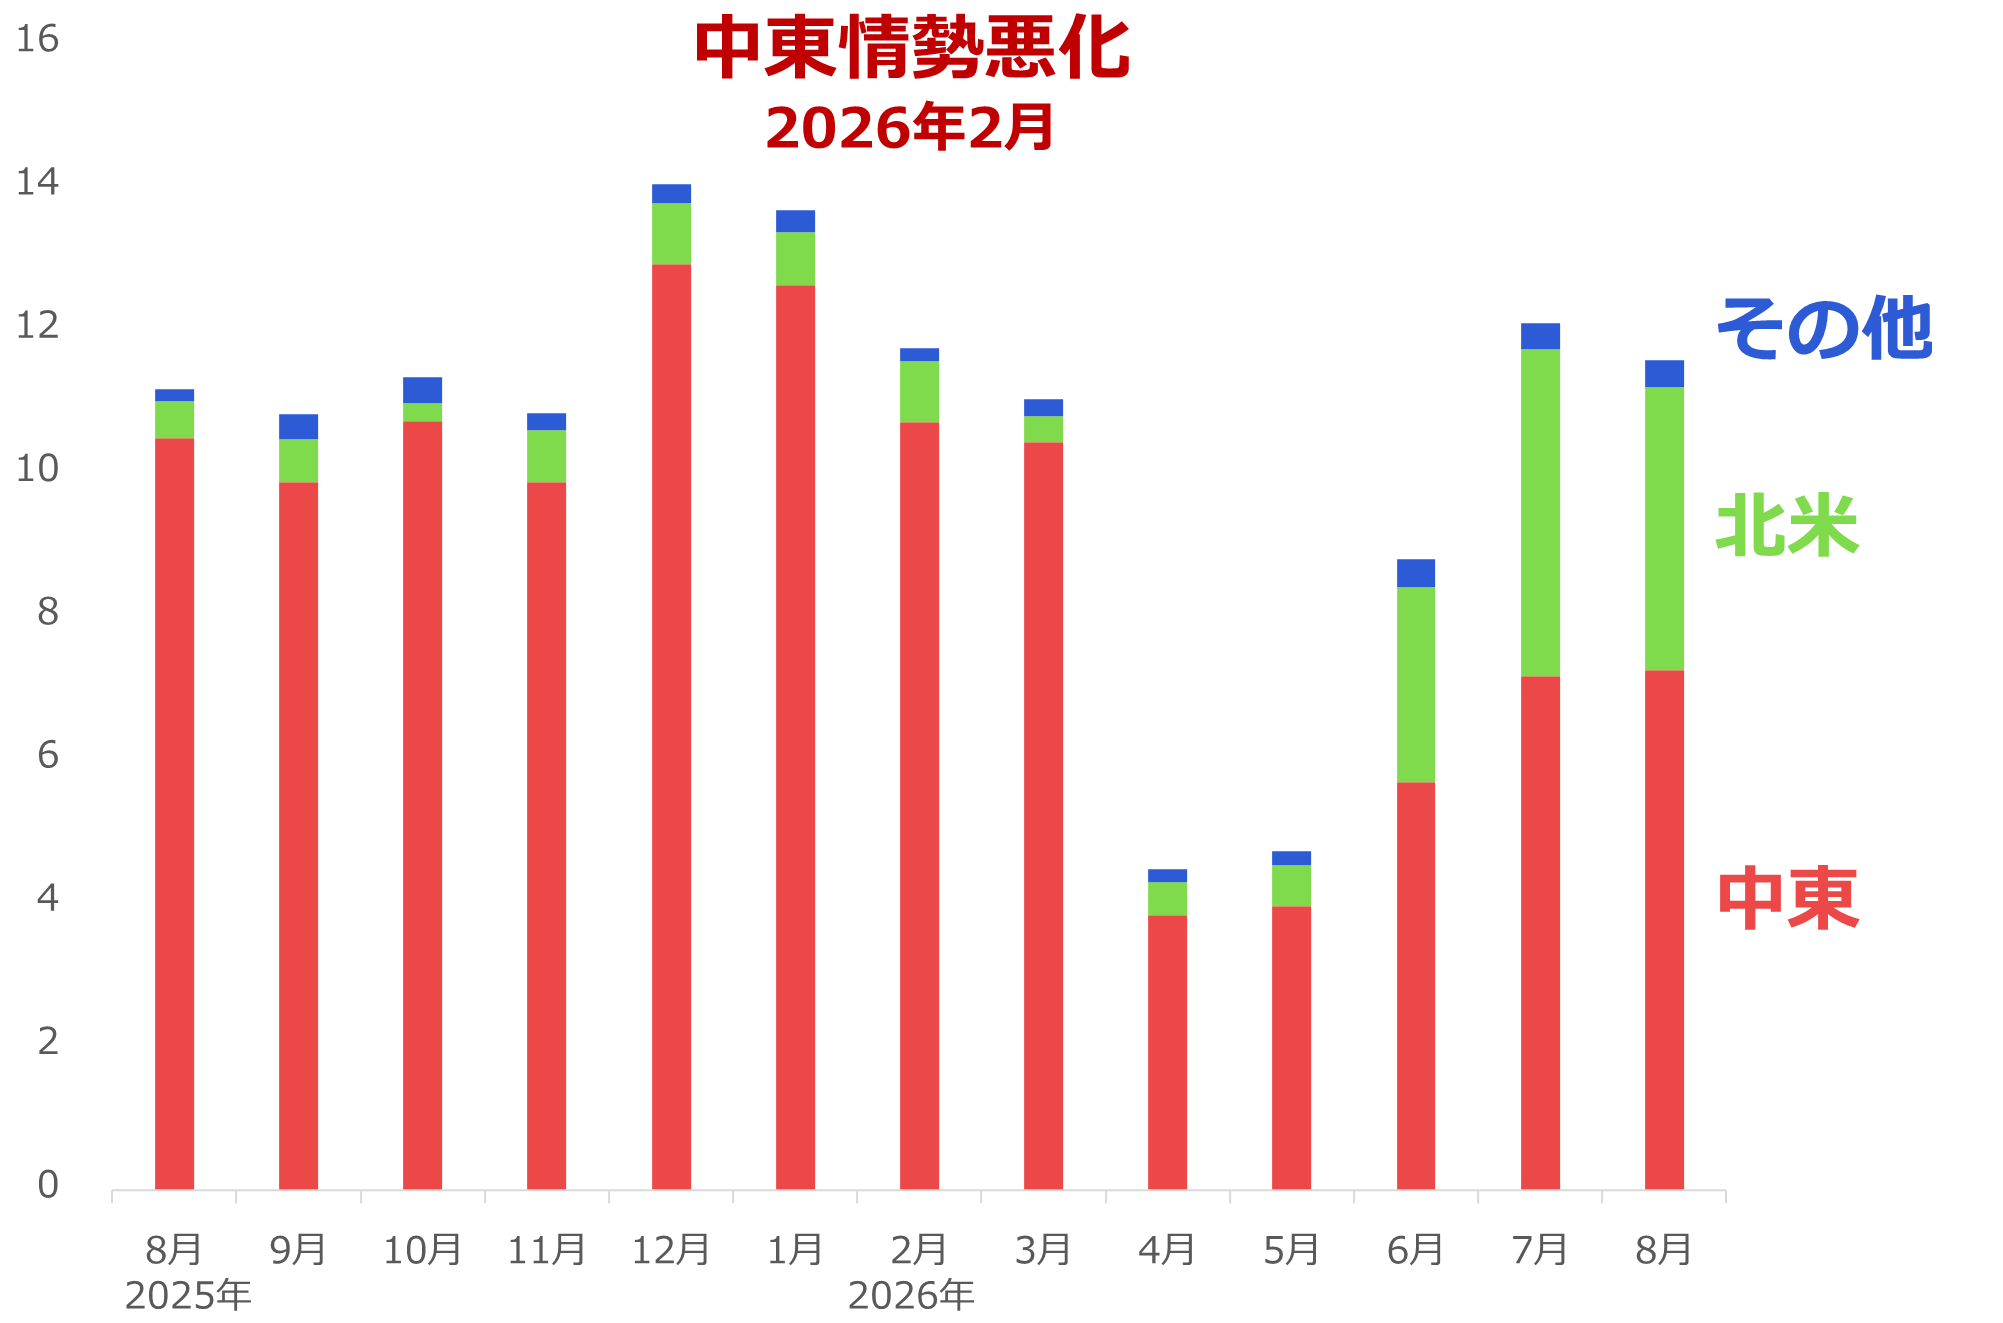
もともと、中東地域から多くの原油を調達していたのは、東アジアの国々でした。以下の図は、東アジアの原油消費国の代表格である日本の原油輸入量(地域別)の推移を示しています。
中東情勢が悪化する前は、毎月1,000万キロリットル強の原油を輸入していました。そしてそのほとんどを、中東地域から輸入していました。情勢悪化がきっかけとなり、ホルムズ海峡やバブ・エル・マンデブ海峡で航行障害が発生し、日本が中東地域から輸入する原油の量が激減しました。
日本が中東地域から輸入する原油の量は、8月までに大きく回復したとはいえ、もともとの水準よりも、3割ほど少ない状態が続いています。こうした状況の中、7月と8月、日本の原油輸入の総量が情勢悪化以前と変わらない水準に回復しました。北米からの輸入が補ったためです。
この点は、前回述べた米国の原油戦略備蓄の減少と密接に関わっていると考えられます。米国の原油戦略備蓄は有限です。このため、日本をはじめとした東アジアの国々が、中東からの調達に代わり、米国から原油を調達できる量には限りがあることに留意しなければなりません。
また、情勢悪化以降、日本の主要国から原油を輸入する際の単価は、世界における主要な三つの原油の油種(WTI、ブレント、ドバイ)の平均(円換算)を、大きく上回っています。
このことは、中東情勢の悪化がきっかけとなり、保険料を含んだ輸送コストが上昇していることを示唆しています。原油輸入単価が下がりにくければ、国内で発生しているインフレ(物価高)が、鎮静化しにくくなります。
悪化した中東情勢が鎮静化に向かわなければ、ホルムズ海峡やバブ・エル・マンデブ海峡で航行障害が継続し、米国などの原油や石油在庫が一段と減少し、世界の需給バランスが引き締まった状態が続くこと、そして、輸送コストが平時よりも高い状態が続くことが予想されます。
これらの事象はいずれも、前々回述べた、「戦時下のレンジ」の下限を支える、強い上昇圧力になり得ます。
図:日本の原油輸入量(地域別)の推移 単位:百万キロリットル
出所:財務省のデータを基に筆者作成
金反落。ドル指数の反発などで。4,140.45ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は19,685元/トン付近で推移。
上海原油(上海国際能源取引中心)反落。26年12月限は716.5元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,496.10ドル(前日比10.00ドル拡大)、円建てで13,350円(前日比8円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(10月21日 18時28分時点 6番限)
金 21,438円/g
白金 8,088円/g
ゴム 451.2円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY原油先物(期近) 月足 単位:ドル/バレル
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「米国からの代替輸入増加でも懸念は続く」
前回は、「代替策も封じられ、主要国の在庫が急減」と題して、二つの重要航路、サウジアラビア、イスラム武装組織などについて、述べました。
今回は、「米国からの代替輸入増加でも懸念は続く」と題して、日本の原油輸入量(地域別)の推移について、述べます。
もともと、中東地域から多くの原油を調達していたのは、東アジアの国々でした。以下の図は、東アジアの原油消費国の代表格である日本の原油輸入量(地域別)の推移を示しています。
中東情勢が悪化する前は、毎月1,000万キロリットル強の原油を輸入していました。そしてそのほとんどを、中東地域から輸入していました。情勢悪化がきっかけとなり、ホルムズ海峡やバブ・エル・マンデブ海峡で航行障害が発生し、日本が中東地域から輸入する原油の量が激減しました。
日本が中東地域から輸入する原油の量は、8月までに大きく回復したとはいえ、もともとの水準よりも、3割ほど少ない状態が続いています。こうした状況の中、7月と8月、日本の原油輸入の総量が情勢悪化以前と変わらない水準に回復しました。北米からの輸入が補ったためです。
この点は、前回述べた米国の原油戦略備蓄の減少と密接に関わっていると考えられます。米国の原油戦略備蓄は有限です。このため、日本をはじめとした東アジアの国々が、中東からの調達に代わり、米国から原油を調達できる量には限りがあることに留意しなければなりません。
また、情勢悪化以降、日本の主要国から原油を輸入する際の単価は、世界における主要な三つの原油の油種(WTI、ブレント、ドバイ)の平均(円換算)を、大きく上回っています。
このことは、中東情勢の悪化がきっかけとなり、保険料を含んだ輸送コストが上昇していることを示唆しています。原油輸入単価が下がりにくければ、国内で発生しているインフレ(物価高)が、鎮静化しにくくなります。
悪化した中東情勢が鎮静化に向かわなければ、ホルムズ海峡やバブ・エル・マンデブ海峡で航行障害が継続し、米国などの原油や石油在庫が一段と減少し、世界の需給バランスが引き締まった状態が続くこと、そして、輸送コストが平時よりも高い状態が続くことが予想されます。
これらの事象はいずれも、前々回述べた、「戦時下のレンジ」の下限を支える、強い上昇圧力になり得ます。
図:日本の原油輸入量(地域別)の推移 単位:百万キロリットル
出所:財務省のデータを基に筆者作成