先週の原油相場は、トランプ大統領の発言ひとつで大きく往復しました。週前半に急落し、週後半に反発しています。週明けの11月9日、トランプ氏が「イランへの大規模攻撃を指示する可能性は極めて低い」と発言し、中東リスクの上乗せ分が剥がれました。ブレントは1日で5.85%下落し、WTIも4.38%下げて、ともに8月31日以来の安値をつけました。翌10日には、カタール首相との会談後に「現時点でこれ以上の攻撃は不要」と表明し、米中間選挙で民主党が躍進したことも停戦への圧力になりました。ただ、トレンド追随型ファンドの買い持ちの手仕舞いがほぼ終わっており、WTIは86ドル前後(日中安値は84.47ドル)で下げ渋りました。11日にはイランのレザイー事務総長が「濃縮ウランは1原子たりとも国外に出さない」と強硬な姿勢を示し、米軍による革命防衛隊基地への攻撃や海峡での散発的な攻撃も続いて、相場は反発に転じました。そして12日、トランプ氏がSNSで「イランとの合意は不要」と投稿し、ヴァンス副大統領に交渉の中止を指示すると、WTIは2.6%、ブレントは3.3%上昇しました。ただ、足元の需給には緩む兆しもあります。サウジアラビアの10月の生産量は前月比26%増の日量1,056万バレルとなり、開戦前に近い水準まで戻りました。サウジ国営海運の船が米軍の護衛でホルムズ海峡を通り、海峡経由の輸出も戦前近くまで回復しています。UAEのアドノックは12月積みの原油のプレミアムを60%以上引き下げ、サウジのアジア向けの公式販売価格も数年来の低水準です。北海の現物ブレントは先物より2.12ドル安く、約5カ月ぶりの弱さで、買い手のつかないカーゴも滞留しています。米国のEIA(米エネルギー情報局)統計では、原油在庫が466万〜470万バレル増え(予想は70万バレル減)、ガソリンや留出油の在庫も増えました。ガソリンの精製マージンは2月以来の安値となり、全米のガソリン小売価格は7月以来初めて1ガロン4ドルを下回っています。一方で、中長期の見方は強気が残ります。EIAは、中東の製油所の停止(約200万バレル/日)が長引くとして、2027年のガソリンとディーゼルの小売価格の見通しを引き上げました。また、CFTC(米商品先物取引委員会)の統計では、投機筋の買い越しがブレントで8月上旬以来、WTIで7月上旬以来の低水準まで縮小した一方、米国石油ファンドのETFには3月中旬以来最大の資金が流入し、100ドル超のコールオプションの需要も旺盛でした。
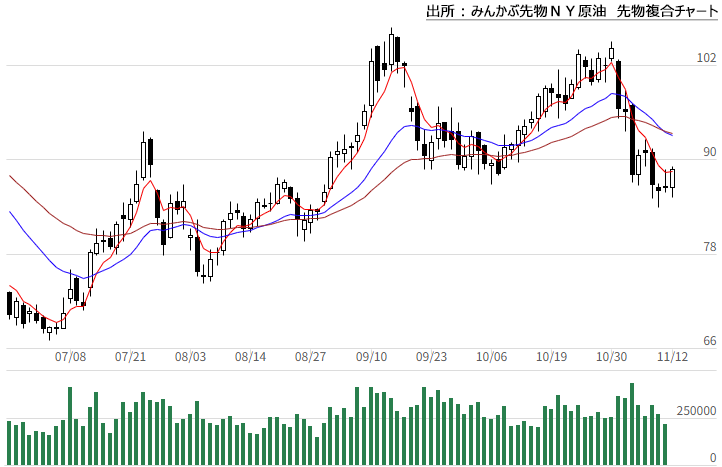
出所:みんかぶ先物WTI原油先物複合チャート
今週も、最大の材料は米国とイランの関係です。交渉の中止が続くようなら、供給への不安から原油は上がりやすくなります。反対に、交渉再開の報道が出れば、先週前半のように急落する可能性があります。トランプ氏の発言ひとつで方向が変わる地合いが続きそうです。上値を抑える材料は、需給の緩みです。サウジやUAEの増産が続けば、足元の弱い現物市場の影響が先物にも波及しやすくなります。米国の在庫が積み増しを続けるかどうかも、WTIにとって焦点です。ホルムズ海峡周辺での攻撃が続けば供給への不安が残りますが、海峡経由の輸出がすでに戦前近くまで戻っているため、先週のように地政学の材料だけで大きく買われる場面は限られるかもしれません。下値を支える材料は、地政学リスクと中長期の製品逼迫です。ガソリンやディーゼルの価格が落ち着いたとはいえ、製油所の停止は長引く見通しです。投機筋の買い越しが小さくなっているため、強い材料が出れば、買い戻しで値が跳ねやすい面もあります。なお、米国では金利が上昇しており、米10年債利回りは5.00%と2006年以来の高水準です。ドル高と高金利が続けば、景気や原油需要への警戒につながります。
出所:みんかぶ先物WTI原油先物複合チャート
今週も、最大の材料は米国とイランの関係です。交渉の中止が続くようなら、供給への不安から原油は上がりやすくなります。反対に、交渉再開の報道が出れば、先週前半のように急落する可能性があります。トランプ氏の発言ひとつで方向が変わる地合いが続きそうです。上値を抑える材料は、需給の緩みです。サウジやUAEの増産が続けば、足元の弱い現物市場の影響が先物にも波及しやすくなります。米国の在庫が積み増しを続けるかどうかも、WTIにとって焦点です。ホルムズ海峡周辺での攻撃が続けば供給への不安が残りますが、海峡経由の輸出がすでに戦前近くまで戻っているため、先週のように地政学の材料だけで大きく買われる場面は限られるかもしれません。下値を支える材料は、地政学リスクと中長期の製品逼迫です。ガソリンやディーゼルの価格が落ち着いたとはいえ、製油所の停止は長引く見通しです。投機筋の買い越しが小さくなっているため、強い材料が出れば、買い戻しで値が跳ねやすい面もあります。なお、米国では金利が上昇しており、米10年債利回りは5.00%と2006年以来の高水準です。ドル高と高金利が続けば、景気や原油需要への警戒につながります。