先週の原油市場は、中東情勢の急激な悪化を受けて記録的な急騰となりました。最大の要因は、ホルムズ海峡とバブ・エル・マンデブ海峡という二大チョークポイントが同時に機能不全に陥ったことです。米軍によるイランのタンカー攻撃に対し、IRGC(革命防衛隊)がペルシャ湾・オマーン湾で米軍艦や航行船舶へのミサイル攻撃を実施し、石油製品の輸出は戦前の日量400万バレルから約100万バレルへと激減しました。さらに紅海側でも、親イラン武装組織フーシ派が紅海沿岸の要衝モカ港を制圧するなど、サウジアラビアの迂回輸出ルートにまで危険が及ぶ事態となりました。この結果、サウジアラビアの8月の原油生産量は前月比190万バレル減の日量623.8万バレルまで落ち込み、湾岸戦争(1990年)以来の低水準となりました。価格面では、WTIが8日続伸という3年ぶりの連続上昇を記録して心理的節目の100ドルを突破(一時104ドル超)、ブレントも週間で6%を超える急伸となり105.61ドル(一時110ドル接近)まで上昇しています。現物指標のDated Brentに至っては114.26ドルまで跳ね上がりました。こうした動きを受け、ゴールドマン・サックスは9日にブレント・WTIの予想を揃って5ドル引き上げ、2027年にはブレントが120ドルを超えるリスクシナリオも提示しています。なお、米国内の需給面では原油生産量が日量1,390万バレルと過去最高を更新する一方、商業原油在庫はわずかな取り崩しにとどまり、クッシング在庫の逼迫や97.8%という製油所の高稼働率も相場を下支えしました。
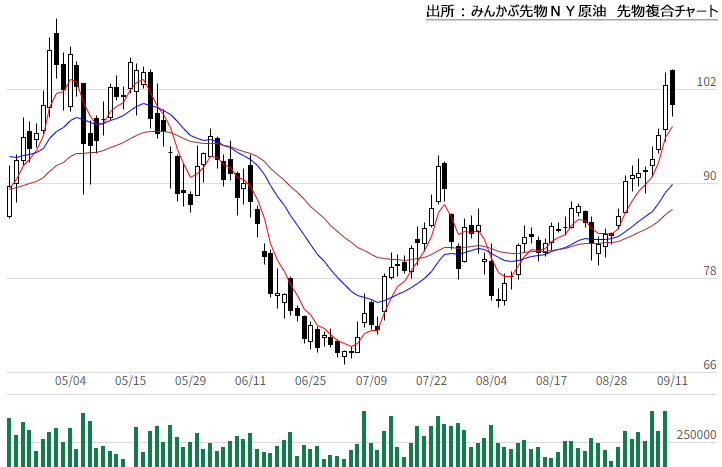
出所:みんかぶ先物WTI原油先物複合チャート
今週の原油相場は、引き続き中東の地政学リスクが最大の変数となる見通しです。レポートでは3つのシナリオが示されています。強気シナリオでは、ホルムズ・バブ エル・マンデブ両海峡の同時封鎖が長期化した場合、ブレントが110〜120ドルまで上昇する可能性があるとされています。逆に弱気シナリオとしては、パキスタンやカタールなどの仲介による外交的な突破口が開かれれば、ブレントが90〜95ドルまで急反落する展開も想定されています。そして最も蓋然性が高いベースシナリオとしては、ブレント100〜110ドルのレンジでの推移が見込まれており、その中でもサウジアラビアが生産を日量100万バレル程度回復できるかどうかが重要な分岐点になるとされています。加えて、今週は米国の8月CPI発表(9/14)、FOMC政策金利決定(9/16)、日銀金融政策決定会合(9/17〜18)と、日米の金融イベントが立て続けに控えています。原油高によるインフレ再燃が確認されれば、FRBの緊急利上げ観測(現時点で確率67〜70%)が一段と強まり、ドル高・円安が加速して輸入コストの押し上げ要因にもなり得ます。逆に金融政策が据え置き方向となれば、原油相場自体は地政学リスク主導のまま高止まりする可能性が高いとみられます。いずれにせよ、来週は「中東情勢の実際の展開」と「日米中銀の政策判断」という二つの大きな分岐点が重なる週であり、価格変動リスクは引き続き大きい点に注意が必要です。