先週の原油市場は、外交進展への期待と地政学リスクの再燃が交錯する神経質な展開となりました。週の途中では、サウジアラビアが被災した東西パイプライン(日量400万バレルのバイパスルート)の耐圧テストを開始したことや、国連総会での米イラン首脳会談への期待から、WTIが一時90ドルを割り込む場面もありました。しかし、イランのペゼシュキアン大統領が国連の場で「米国の脅迫には屈しない」と明言し、協議再開にあたって「米国による海上封鎖の即時解除と全戦線での停戦」という厳しい条件を提示したことで、外交解決への期待は一気に後退しました。この結果、ショートカバー(買い戻し)を巻き込む形で相場は5営業日ぶりに急反発し、9月23日終値でWTIは92.16ドル(前日比+1.8%)、ブレントは103.08ドル(同+3.86%、9月10日以来最大の日中上昇幅)まで戻しています。さらに9月24日には、イランの支援を受けるイエメンのフーシ派が、紅海沿岸のサウジ石油拠点ヤンブーおよびタイフへ弾道ミサイル6発を発射し、サウジ軍がこれを迎撃したものの、ジザンの軍事施設へのドローン攻撃も報じられるなど、地政学リスクが一段と表面化しました。加えて、国連の場でのカタール仲介による段階的合意も、双方が交渉カードを手放さず難航している状況です。こうした材料を背景に、WTIは94.61ドル(前日比+2.7%)、ブレントは106.60ドル(同+3.4%、高値107.95ドル)へさらに水準を切り上げています。需給面では、米国内のトランプ政権による「ディーゼル輸出禁止」の検討が市場の混乱要因となりました。全米のガソリン・軽油価格が1ガロン=6.50ドル超という過去最高値圏に達したことを受けたもので、米国内では先物が一時7.5%急落する場面があった一方、米国産ディーゼルへの依存度を8月に60%超まで高めていた欧州では、供給途絶への懸念からディーゼルのクラックスプレッド(精製利ざや)が1バレル=95ドル超と過去最高を記録しました。輸送面でも、東西パイプライン停止に伴いサウジがホルムズ海峡外側での洋上積み替えを多用した結果、VLCC(大型原油タンカー)の用船料が年初比約20倍という水準まで暴騰しています。
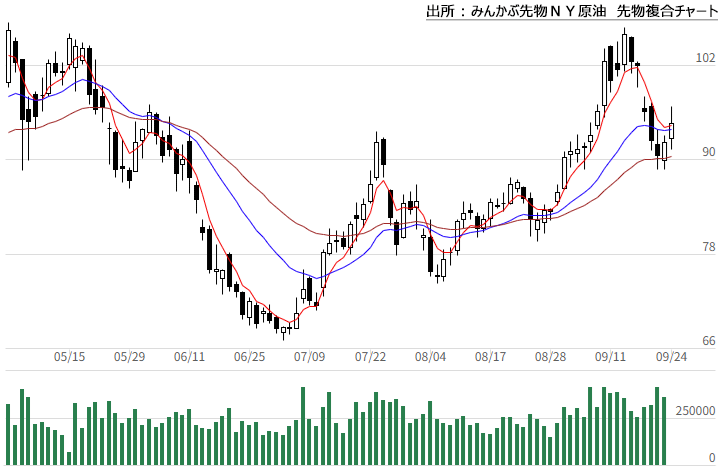
出所:みんかぶ先物WTI原油先物複合チャート
今週の原油相場を左右する最大の分岐点は、引き続き中東の地政学情勢とホルムズ海峡の動向です。イランが戦火のインド洋拡大を示唆したことを受け、ホルムズ海峡再開の基本シナリオが従来想定より2カ月遅い「2027年1月上旬」へ後退したと分析されており、仮にこのシナリオが現実化すれば、欧州の冬期終了時点(2027年3月末)のガス貯蔵率はわずか18%まで枯渇すると試算されています。原油面でも、サウジのアジア向け供給拡大(9月の原油輸出量が日量528万バレルとイラン戦争勃発以来の最高水準)が続く一方、VLCC用船料の高騰という構造的な輸送コスト増が相場の下値を支える公算です。もう一つの注目点は、米政権による「ディーゼル輸出禁止令」の具体案(自主的な輸出上限キャップの枠組みなど)が示されるかどうかです。発動されれば欧州・中南米での燃料ショートとクラックスプレッドのさらなる暴騰が懸念される一方、米国内では製油所の稼働率低下を通じてガソリンや航空燃料にも不足が連鎖するリスクが指摘されています。あわせて、ワシントンで予定される米中首脳会談(トランプ・習近平会談)が、通商・エネルギー調達を巡る中国側の姿勢にどう影響するかも材料視されます。金融面では、米10年債利回りが2007年以来の高水準(5.13~5.21%)まで急伸しており、FRBの追加利上げ観測(10月FOMCでの利上げ確率55%、12月は織り込み済み)が続く中でのドル独歩高が、ドル円を158円台後半まで押し上げています。160円の心理的節目を巡る財務省・日銀の為替介入警戒が最高潮に達している点も踏まえると、今週は原油相場そのものの地政学リスクに加え、米国の経済指標(新規失業保険申請件数、GDP確定値、PCEデフレーターなど)とドル円の介入有無が、エネルギー市場全体のセンチメントを左右する週になりそうです。