原油反落。中東情勢の鎮静化期待などで。101.47ドル/バレル近辺で推移。
金反発。米10年債利回りの反落などで。4,414.87ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は18,670元/トン付近で推移。
上海原油(上海国際能源取引中心)反落。26年11月限は728.0元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,599.87ドル(前日比5.53ドル縮小)、円建てで13,867円(前日比16円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(9月18日 18時33分時点 6番限)
金 22,894円/g
白金 9,027円/g
ゴム 432.1円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY原油先物(期近) 月足 単位:ドル/バレル
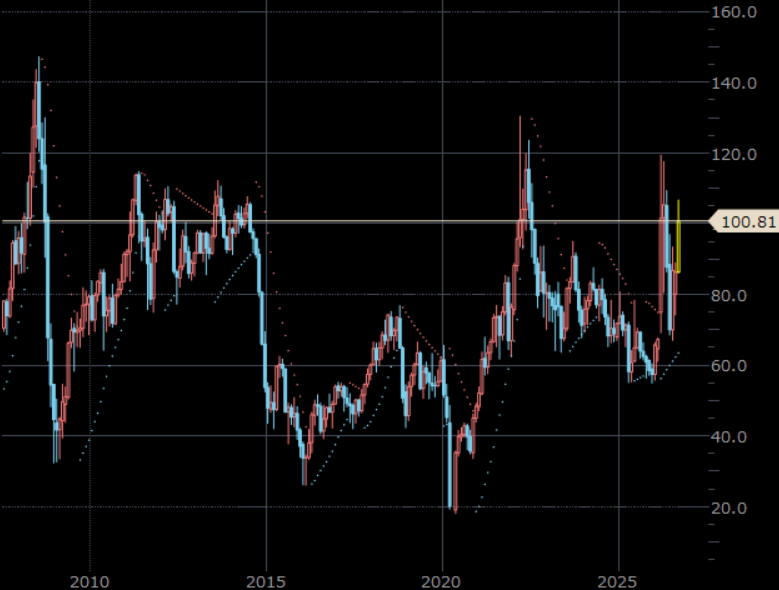
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「2026年後半は上昇圧力優勢か」
前回は、「世界の石油在庫も余裕なし」と題して、米国のSPRの推移(2026年9月4日まで)について、述べました。
今回は、「2026年後半は上昇圧力優勢か」と題して、2026年後半の原油市場を取り巻く環境について、述べます。
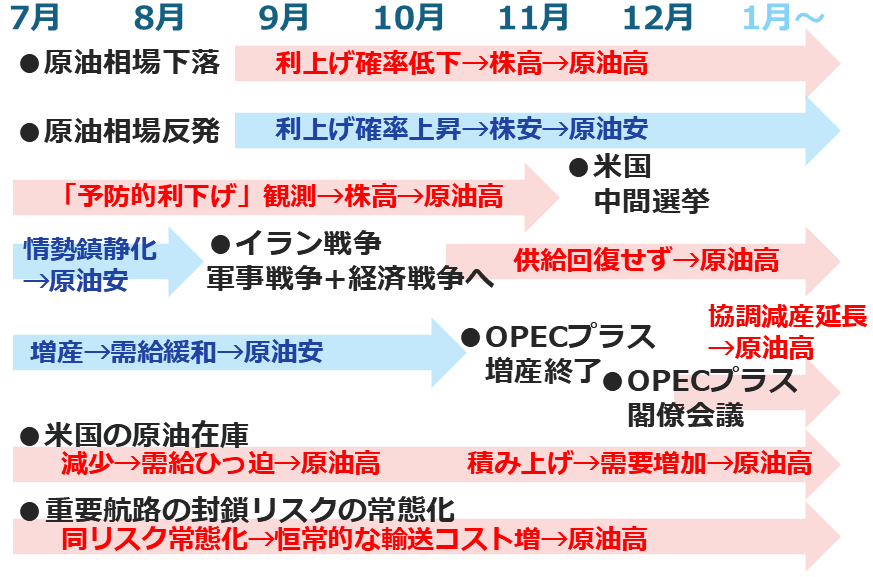
以下の図のとおり、2026年後半の原油市場は、下落圧力を相殺して余りある上昇圧力が継続し、高止まりする可能性があると、筆者は考えています。下落圧力は存在するものの、上昇圧力が勝る、というイメージです。
こうした上下両方の圧力を生み出すテーマは複数あります。イラン戦争、米国の金融政策、OPECプラスの政策、ホルムズ海峡およびバブ・エル・マンデブ海峡、米国の原油在庫などです。
例えば、原油相場の下落は、米国の利上げ確率を低下させ、後に、株高を通じて原油相場に上昇圧力をかける可能性があります。反対に原油相場の上昇は、米国の利上げ確率を上昇させ、後に、株安を通じて原油相場に下落圧力をかける可能性があります。
OPECプラスの動向も原油相場の動向に影響を与えます。増産は需給を緩和させる思惑を生み、原油相場に下落圧力をかけることがあります(足元、自主減産縮小という名の増産は終了している)。今年11月の会合で協調減産を何らかの形で延長すれば、原油相場に上昇圧力がかかることが想定されます。
また、ホルムズ海峡やバブ・エル・マンデブ海峡といった重要航路の封鎖リスクが常態化した場合、保険料などの航行コストが恒常的に発生する可能性があります。
米国のSPRの動向も重要です。備蓄の取り崩しは需給ひっ迫を意識させ、原油相場に上昇圧力をかけることがあります。一方、将来的に備蓄の積み増しが加速した場合、新たな需要と見なされ、原油相場に上昇圧力をかけることもあります。
こうした状況から、原油相場は少なくとも年内、「戦時下のレンジ」で推移すると筆者はみています。
ここまでの数回で、原油相場の比較的短期的な視点の動向について、述べました。次回以降の数回で、長期視点の動向について述べます。
図:2026年後半の原油市場を取り巻く環境
出所:筆者作成
金反発。米10年債利回りの反落などで。4,414.87ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は18,670元/トン付近で推移。
上海原油(上海国際能源取引中心)反落。26年11月限は728.0元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,599.87ドル(前日比5.53ドル縮小)、円建てで13,867円(前日比16円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(9月18日 18時33分時点 6番限)
金 22,894円/g
白金 9,027円/g
ゴム 432.1円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY原油先物(期近) 月足 単位:ドル/バレル
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「2026年後半は上昇圧力優勢か」
前回は、「世界の石油在庫も余裕なし」と題して、米国のSPRの推移(2026年9月4日まで)について、述べました。
今回は、「2026年後半は上昇圧力優勢か」と題して、2026年後半の原油市場を取り巻く環境について、述べます。
以下の図のとおり、2026年後半の原油市場は、下落圧力を相殺して余りある上昇圧力が継続し、高止まりする可能性があると、筆者は考えています。下落圧力は存在するものの、上昇圧力が勝る、というイメージです。
こうした上下両方の圧力を生み出すテーマは複数あります。イラン戦争、米国の金融政策、OPECプラスの政策、ホルムズ海峡およびバブ・エル・マンデブ海峡、米国の原油在庫などです。
例えば、原油相場の下落は、米国の利上げ確率を低下させ、後に、株高を通じて原油相場に上昇圧力をかける可能性があります。反対に原油相場の上昇は、米国の利上げ確率を上昇させ、後に、株安を通じて原油相場に下落圧力をかける可能性があります。
OPECプラスの動向も原油相場の動向に影響を与えます。増産は需給を緩和させる思惑を生み、原油相場に下落圧力をかけることがあります(足元、自主減産縮小という名の増産は終了している)。今年11月の会合で協調減産を何らかの形で延長すれば、原油相場に上昇圧力がかかることが想定されます。
また、ホルムズ海峡やバブ・エル・マンデブ海峡といった重要航路の封鎖リスクが常態化した場合、保険料などの航行コストが恒常的に発生する可能性があります。
米国のSPRの動向も重要です。備蓄の取り崩しは需給ひっ迫を意識させ、原油相場に上昇圧力をかけることがあります。一方、将来的に備蓄の積み増しが加速した場合、新たな需要と見なされ、原油相場に上昇圧力をかけることもあります。
こうした状況から、原油相場は少なくとも年内、「戦時下のレンジ」で推移すると筆者はみています。
ここまでの数回で、原油相場の比較的短期的な視点の動向について、述べました。次回以降の数回で、長期視点の動向について述べます。
図:2026年後半の原油市場を取り巻く環境
出所:筆者作成