原油反落。世界的な原油供給の回復期待などで。95.01ドル/バレル近辺で推移。
金反発。ドル指数の反落などで。4,179.09ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は19,735元/トン付近で推移。
上海原油(上海国際能源取引中心)反落。26年12月限は712.8元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,557.34ドル(前日比64.04ドル拡大)、円建てで13,612円(前日比38円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(10月15日 18時09分時点 6番限)
金 21,585円/g
白金 7,973円/g
ゴム 448.3円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NYプラチナ先物(期近) 月足 単位:ドル/トロイオンス
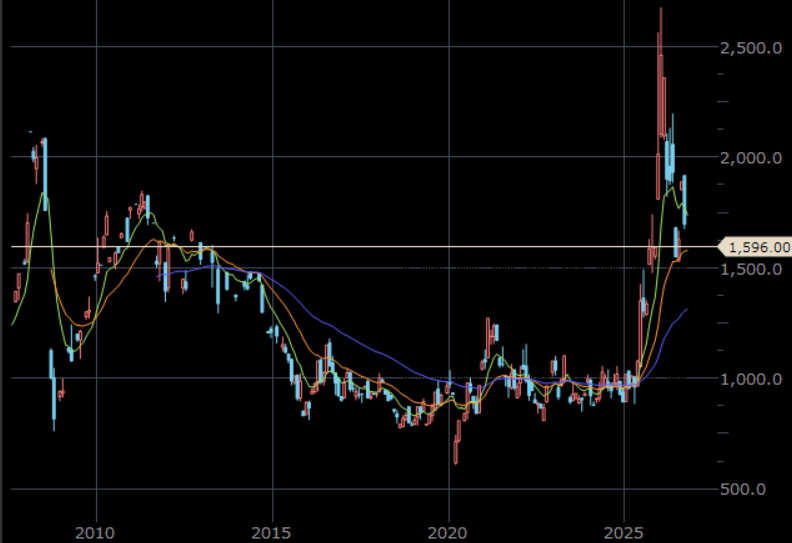
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「光も影もプラチナ相場を支援する要因に」
前回は、「プラチナ相場の変動『追随』と『独自』」と題して、ドル建てプラチナ価格の変動イメージについて、述べました。
今回は、「光も影もプラチナ相場を支援する要因に」と題して、「光と影の同時拡大」がもたらすプラチナ相場への影響について、述べます。
前回、世界的に「非伝統的な有事」が拡大し始めた2010年ごろから、金(ゴールド)相場もプラチナ相場も、少なくとも三つの時間軸、合計七つのテーマによって動く傾向が強くなったと述べました。
S&P500種指数と金(ゴールド)価格の推移を確認します。1980年代、1990年代、2000年代の前半は、有事や逆相関でおおむね、金(ゴールド)相場の動向を説明することができたといえます。この間のS&P500と金(ゴールド)価格の相関係数はマイナス0.60と、やや強い逆相関を示しました。
しかし、2010年ごろから、様相が一変します。相関係数は0.82と、大変に強い順相関を示しています。S&P500と金(ゴールド)が相互に関わり合っているのではなく、共通のテーマが入れ替わりながら、S&P500も金(ゴールド)価格も押し上げ、結果として、相関係数が高くなったと考えられます。
2010年ごろ以降、株価指数の急騰劇は世界全体において期待が膨張していることを示し、金(ゴールド)価格の急騰劇は世界全体において懸念が膨張していることを示していると、筆者はみています。
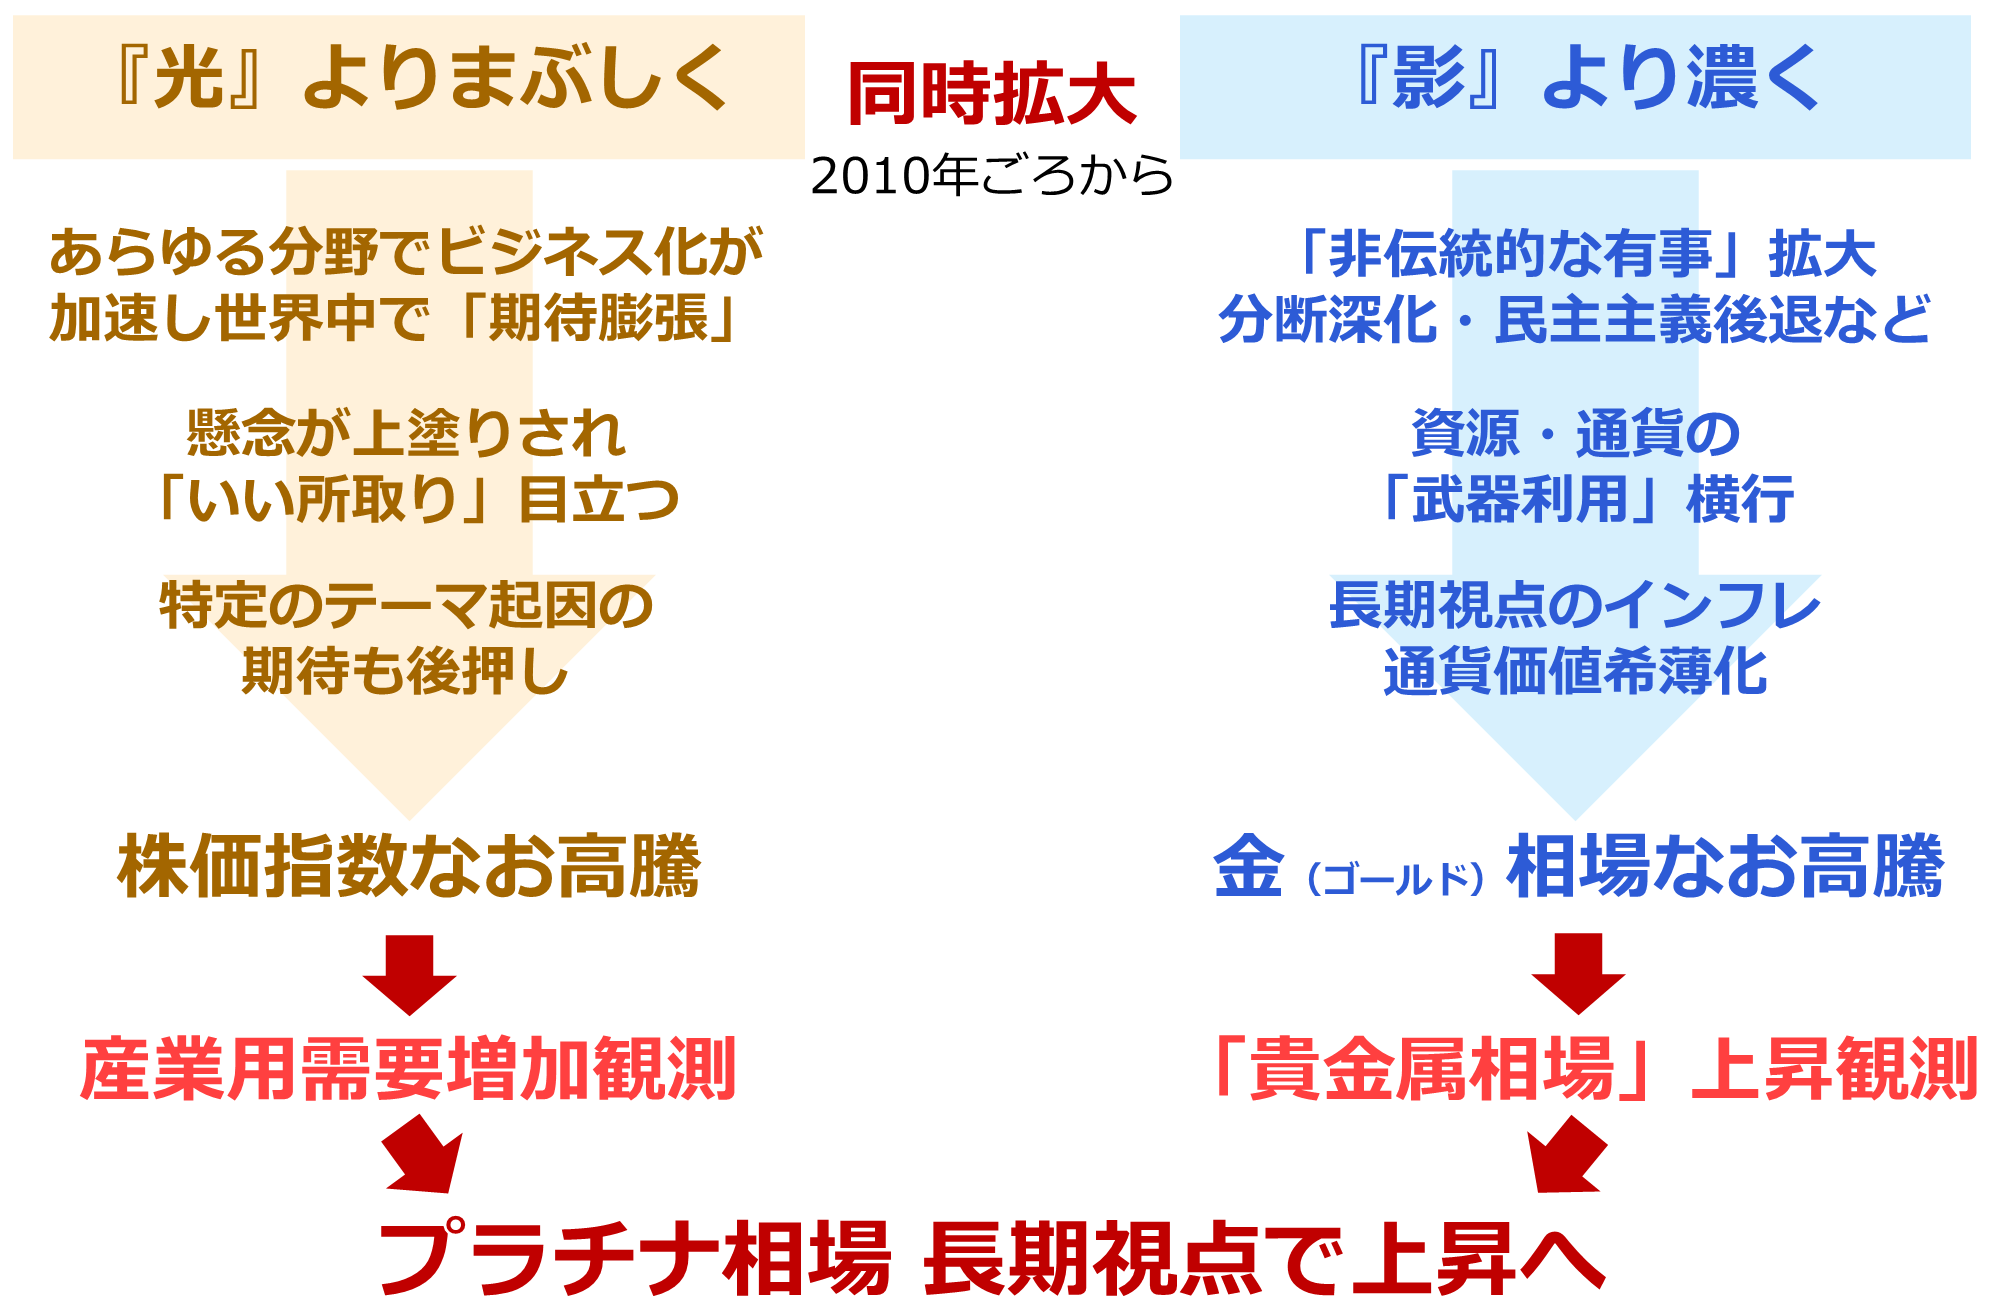
期待の膨張は光がよりまぶしくなっていることを、懸念の膨張は影がより濃くなっていることを意味します。こうした「光と影の同時拡大」は、以下の図の経路をたどって、プラチナ相場を長期視点で上昇させる要因になり得ます。
光がまぶしくなればなるほど、景気回復期待が主導して、産業用需要が増加する観測が大きくなり(プラチナの全需要のおよそ6割は産業用)、影が濃くなればなるほど、金(ゴールド)相場が主導して、貴金属相場全体が上昇する観測が大きくなります。これらの二つの経路がともに、プラチナ相場をさらなる高みに押し上げる可能性があります。
図:「光と影の同時拡大」がもたらすプラチナ相場への影響
出所:筆者作成
金反発。ドル指数の反落などで。4,179.09ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は19,735元/トン付近で推移。
上海原油(上海国際能源取引中心)反落。26年12月限は712.8元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,557.34ドル(前日比64.04ドル拡大)、円建てで13,612円(前日比38円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(10月15日 18時09分時点 6番限)
金 21,585円/g
白金 7,973円/g
ゴム 448.3円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NYプラチナ先物(期近) 月足 単位:ドル/トロイオンス
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「光も影もプラチナ相場を支援する要因に」
前回は、「プラチナ相場の変動『追随』と『独自』」と題して、ドル建てプラチナ価格の変動イメージについて、述べました。
今回は、「光も影もプラチナ相場を支援する要因に」と題して、「光と影の同時拡大」がもたらすプラチナ相場への影響について、述べます。
前回、世界的に「非伝統的な有事」が拡大し始めた2010年ごろから、金(ゴールド)相場もプラチナ相場も、少なくとも三つの時間軸、合計七つのテーマによって動く傾向が強くなったと述べました。
S&P500種指数と金(ゴールド)価格の推移を確認します。1980年代、1990年代、2000年代の前半は、有事や逆相関でおおむね、金(ゴールド)相場の動向を説明することができたといえます。この間のS&P500と金(ゴールド)価格の相関係数はマイナス0.60と、やや強い逆相関を示しました。
しかし、2010年ごろから、様相が一変します。相関係数は0.82と、大変に強い順相関を示しています。S&P500と金(ゴールド)が相互に関わり合っているのではなく、共通のテーマが入れ替わりながら、S&P500も金(ゴールド)価格も押し上げ、結果として、相関係数が高くなったと考えられます。
2010年ごろ以降、株価指数の急騰劇は世界全体において期待が膨張していることを示し、金(ゴールド)価格の急騰劇は世界全体において懸念が膨張していることを示していると、筆者はみています。
期待の膨張は光がよりまぶしくなっていることを、懸念の膨張は影がより濃くなっていることを意味します。こうした「光と影の同時拡大」は、以下の図の経路をたどって、プラチナ相場を長期視点で上昇させる要因になり得ます。
光がまぶしくなればなるほど、景気回復期待が主導して、産業用需要が増加する観測が大きくなり(プラチナの全需要のおよそ6割は産業用)、影が濃くなればなるほど、金(ゴールド)相場が主導して、貴金属相場全体が上昇する観測が大きくなります。これらの二つの経路がともに、プラチナ相場をさらなる高みに押し上げる可能性があります。
図:「光と影の同時拡大」がもたらすプラチナ相場への影響
出所:筆者作成