原油反発。中東情勢の悪化懸念などで。103.30ドル/バレル近辺で推移。
金反落。ドル指数の反発などで。4,349.32ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は18,970元/トン付近で推移。
上海原油(上海国際能源取引中心)反発。26年10月限は904.7元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,571.87ドル(前日比39.43ドル縮小)、円建てで13,343円(前日比41円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(9月14日 17時42分時点 6番限)
金 22,002円/g
白金 8,659円/g
ゴム 427.1円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY原油先物(期近) 月足 単位:ドル/バレル
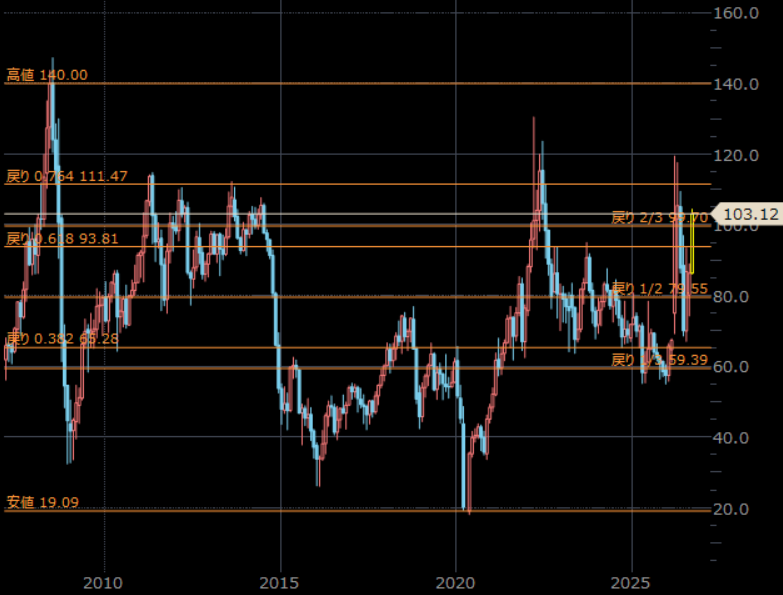
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「原油相場は『戦時下のレンジ』」
前回は、「10円玉は自分と世界をつなぐカギ」と題して、手のひらの10円玉を見つめることの意味(筆者イメージ)について、述べました。
今回は、「原油相場は『戦時下のレンジ』」と題して、NY原油先物価格(2026年 中心限月 日次平均 2026年9月11日まで)について、述べます。
今後数回に分け、中東情勢、二つの重要な海峡の状況、サウジアラビアの原油生産量、世界や米国の石油在庫などを確認した上で、短期視点で、原油相場が「戦時下のレンジ」で推移する可能性があることについて述べます。
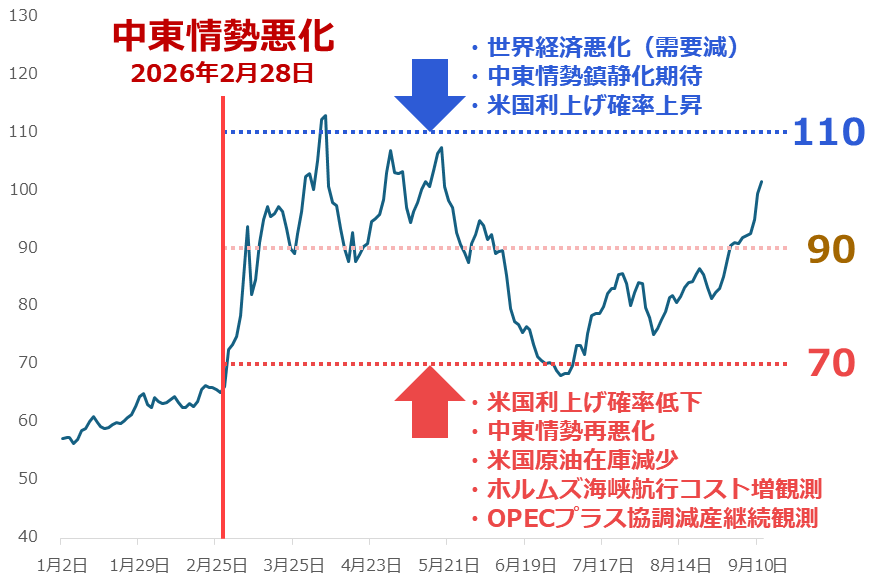
以下の図は、2026年のNY原油先物価格の推移です。2月28日に中東情勢が悪化したことをきっかけに、原油相場を取り巻く環境は変化しました。
それまで60ドル前後で推移していた価格は上昇し、その後はおおむね70~110ドルの範囲で推移しています。筆者はこの価格帯を「戦時下のレンジ」と呼んでいます。足元では7月につけた70ドル近辺を底に反発し、9月には100ドル近辺まで上昇しました。
原油価格を押し上げる材料には、米国の利上げ確率低下、中東情勢の再悪化、米国原油在庫の減少、ホルムズ海峡等の航行コスト増加観測、OPECプラスの協調減産の継続観測などがあります。
一方、世界経済悪化による需要減少、中東情勢の鎮静化期待、米国の利上げ確率上昇などは下落要因です。こうした上下両方の圧力が同時にかかっているため、一方向に動くのではなく、一定のレンジの中で上下する展開になっています。
長期視点の原油相場の動向を確認すると、2月28日を境に原油相場の水準感が変わったことがうかがえます。2000年以降の長期推移を見ると、70~110ドルは高い部類に入ります。中東情勢や供給環境が劇的に改善しない限り、「戦時下のレンジ」が続く可能性があると、筆者は考えています。
図:NY原油先物価格(2026年 中心限月 日次平均 2026年9月11日まで) 単位:ドル/バレル
出所:Investing.comのデータをもとに筆者作成
金反落。ドル指数の反発などで。4,349.32ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は18,970元/トン付近で推移。
上海原油(上海国際能源取引中心)反発。26年10月限は904.7元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,571.87ドル(前日比39.43ドル縮小)、円建てで13,343円(前日比41円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(9月14日 17時42分時点 6番限)
金 22,002円/g
白金 8,659円/g
ゴム 427.1円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY原油先物(期近) 月足 単位:ドル/バレル
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「原油相場は『戦時下のレンジ』」
前回は、「10円玉は自分と世界をつなぐカギ」と題して、手のひらの10円玉を見つめることの意味(筆者イメージ)について、述べました。
今回は、「原油相場は『戦時下のレンジ』」と題して、NY原油先物価格(2026年 中心限月 日次平均 2026年9月11日まで)について、述べます。
今後数回に分け、中東情勢、二つの重要な海峡の状況、サウジアラビアの原油生産量、世界や米国の石油在庫などを確認した上で、短期視点で、原油相場が「戦時下のレンジ」で推移する可能性があることについて述べます。
以下の図は、2026年のNY原油先物価格の推移です。2月28日に中東情勢が悪化したことをきっかけに、原油相場を取り巻く環境は変化しました。
それまで60ドル前後で推移していた価格は上昇し、その後はおおむね70~110ドルの範囲で推移しています。筆者はこの価格帯を「戦時下のレンジ」と呼んでいます。足元では7月につけた70ドル近辺を底に反発し、9月には100ドル近辺まで上昇しました。
原油価格を押し上げる材料には、米国の利上げ確率低下、中東情勢の再悪化、米国原油在庫の減少、ホルムズ海峡等の航行コスト増加観測、OPECプラスの協調減産の継続観測などがあります。
一方、世界経済悪化による需要減少、中東情勢の鎮静化期待、米国の利上げ確率上昇などは下落要因です。こうした上下両方の圧力が同時にかかっているため、一方向に動くのではなく、一定のレンジの中で上下する展開になっています。
長期視点の原油相場の動向を確認すると、2月28日を境に原油相場の水準感が変わったことがうかがえます。2000年以降の長期推移を見ると、70~110ドルは高い部類に入ります。中東情勢や供給環境が劇的に改善しない限り、「戦時下のレンジ」が続く可能性があると、筆者は考えています。
図:NY原油先物価格(2026年 中心限月 日次平均 2026年9月11日まで) 単位:ドル/バレル
出所:Investing.comのデータをもとに筆者作成