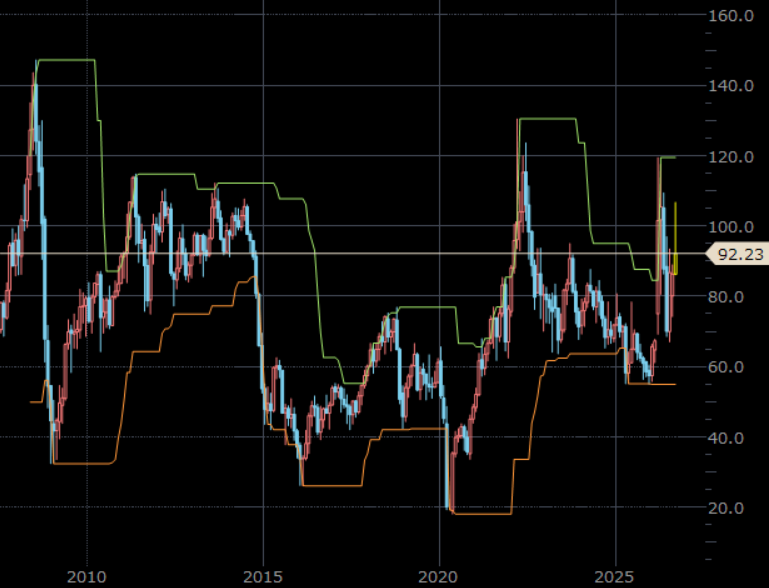
原油反落。米主要株価指数の反落などで。92.39ドル/バレル近辺で推移。
金反発。米10年債利回りの反落などで。4,176.72ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は19,010元/トン付近で推移。
上海原油(上海国際能源取引中心)反落。26年11月限は711.9元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,464.67ドル(前日比40.97ドル拡大)、円建てで13,110円(前日比31円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(9月29日 18時46分時点 6番限)
金 21,488円/g
白金 8,378円/g
ゴム 445.0円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY原油先物(期近) 月足 単位:ドル/バレル
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「インフレは『底上げと上昇』でできている」
前回は、「『国際秩序回復』はインフレ退治に有効」と題して、現在発生している長期視点のインフレのイメージについて、述べました。
今回は、「インフレは『底上げと上昇』でできている」と題して、日本の輸入物価指数および消費者物価指数・企業物価指数(2020年=100)について、述べます。
米国、ドイツ、日本の消費者物価指数(CPI)の推移を確認します。日本において、「デフレ期」と呼ばれた1990年ごろから2020年ごろまでの物価が上がらなかった時代を振り返ることができます。
米国とドイツでは、2020年ごろからCPIの上昇が特に目立つようになりました。日本もそれに追随しました。CPIの上昇が目立つようになったタイミングについて、日本ではウクライナ戦争勃発(2022年)と説明されるケースがありますが、世界的に見れば2020年です。
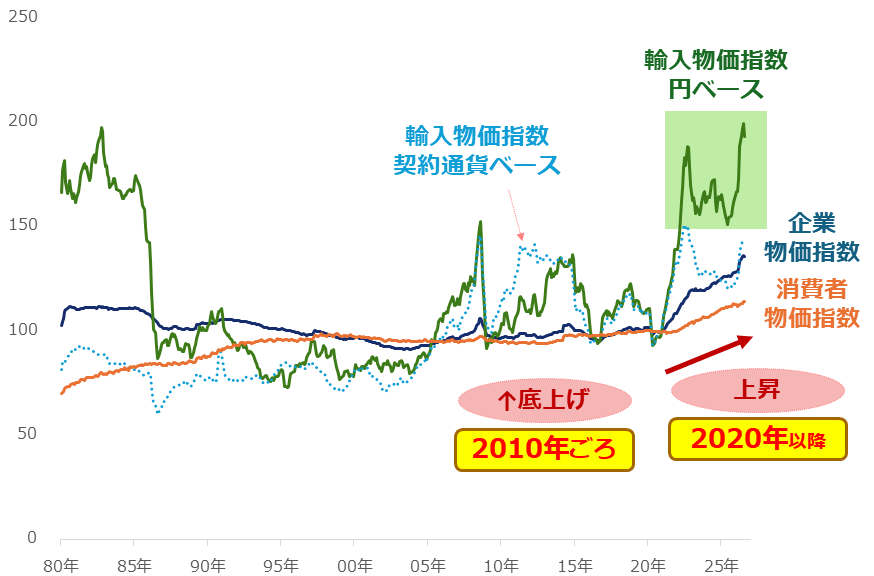
以下の図は、日本の輸入物価指数およびCPI・企業物価指数の推移です。CPIは、いわゆる「川下」と呼ばれる消費者に最も近い領域の物価指数です。企業物価指数や輸入物価指数は、CPIよりも上流に位置する領域の物価指数です。
企業物価指数や輸入物価指数は、2020年ごろから上昇が目立ち始めました。また、2010年ごろから「底上げ」された状態が続いています。根本的なインフレ対策においては、こうした指数を下げることだけではなく、底上げを解消することも求められます。
2010年ごろ以降続いている底上げと、2020年以降目立っている上昇の背景に、前回述べた国際秩序が後退していることで目立っている、資源武器利用の横行とマネーストックの増加が挙げられると、筆者は考えています。
そもそも、2010年ごろ以降、取り立てて景気が過熱感を帯びることがなかった中で進行した各種物価関連指数の底上げと上昇は、利上げによって鎮静化できる種類のインフレ(ディマンドプルインフレ)ではなかったと、振り返る必要があると筆者は考えています。
だからこそ、コストプッシュインフレを鎮静化させるための策が必要であり、そのための策として、秩序よりもビジネスを優先する動きがきっかけで目立ってしまった、資源武器利用の横行とマネーストックの増加を、法の支配の回復・国連改革などを通じて、食い止めなければならないのです。
図:日本の輸入物価指数および消費者物価指数・企業物価指数(2020年=100)
出所:日本銀行および総務省統計局のデータを基に筆者作成
金反発。米10年債利回りの反落などで。4,176.72ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は19,010元/トン付近で推移。
上海原油(上海国際能源取引中心)反落。26年11月限は711.9元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,464.67ドル(前日比40.97ドル拡大)、円建てで13,110円(前日比31円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(9月29日 18時46分時点 6番限)
金 21,488円/g
白金 8,378円/g
ゴム 445.0円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY原油先物(期近) 月足 単位:ドル/バレル
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「インフレは『底上げと上昇』でできている」
前回は、「『国際秩序回復』はインフレ退治に有効」と題して、現在発生している長期視点のインフレのイメージについて、述べました。
今回は、「インフレは『底上げと上昇』でできている」と題して、日本の輸入物価指数および消費者物価指数・企業物価指数(2020年=100)について、述べます。
米国、ドイツ、日本の消費者物価指数(CPI)の推移を確認します。日本において、「デフレ期」と呼ばれた1990年ごろから2020年ごろまでの物価が上がらなかった時代を振り返ることができます。
米国とドイツでは、2020年ごろからCPIの上昇が特に目立つようになりました。日本もそれに追随しました。CPIの上昇が目立つようになったタイミングについて、日本ではウクライナ戦争勃発(2022年)と説明されるケースがありますが、世界的に見れば2020年です。
以下の図は、日本の輸入物価指数およびCPI・企業物価指数の推移です。CPIは、いわゆる「川下」と呼ばれる消費者に最も近い領域の物価指数です。企業物価指数や輸入物価指数は、CPIよりも上流に位置する領域の物価指数です。
企業物価指数や輸入物価指数は、2020年ごろから上昇が目立ち始めました。また、2010年ごろから「底上げ」された状態が続いています。根本的なインフレ対策においては、こうした指数を下げることだけではなく、底上げを解消することも求められます。
2010年ごろ以降続いている底上げと、2020年以降目立っている上昇の背景に、前回述べた国際秩序が後退していることで目立っている、資源武器利用の横行とマネーストックの増加が挙げられると、筆者は考えています。
そもそも、2010年ごろ以降、取り立てて景気が過熱感を帯びることがなかった中で進行した各種物価関連指数の底上げと上昇は、利上げによって鎮静化できる種類のインフレ(ディマンドプルインフレ)ではなかったと、振り返る必要があると筆者は考えています。
だからこそ、コストプッシュインフレを鎮静化させるための策が必要であり、そのための策として、秩序よりもビジネスを優先する動きがきっかけで目立ってしまった、資源武器利用の横行とマネーストックの増加を、法の支配の回復・国連改革などを通じて、食い止めなければならないのです。
図:日本の輸入物価指数および消費者物価指数・企業物価指数(2020年=100)
出所:日本銀行および総務省統計局のデータを基に筆者作成