先週の原油市場は、供給回復材料と地政学的緊張材料が交互に押し寄せる乱高下の週となりました。週前半は、ドローン攻撃で被災していたサウジアラビアの東西パイプラインが通常能力の50%にあたる日量約350万バレルまで急回復したことに加え、トランプ政権が最大4,000万バレルのSPR(戦略石油備蓄)緊急放出を指示したことが重なり、WTIは3.5%急落して89.38ドルまで値を下げました。JPモルガンの推計では、この結果、中東全体の原油輸出が戦前比98%にあたる日量1,750万バレルまで回復したとされています。しかし週後半、WSJが米国防総省による中東への3隻目の空母派遣を報じ、中間選挙後に対イラン攻撃がさらにエスカレートするとの思惑が強まったことで、相場は一転して急反騰しました。週末にはブレントが102.31ドル、WTIが92.87ドルまで戻し、高値圏を維持する形で週を終えています。なお9月のイラン原油輸出は、米国による海上封鎖の影響で開戦以来初めて「完全ゼロ」に転落したことも報告されています。供給統計面では、EIA週間統計(9/25終了週)で商業原油在庫が市場予想に反して92.2万バレルの積み増しとなった一方、ディーゼルなど留出油在庫は225.1万バレルの大幅減少(5年平均比▲14%)、ガソリン在庫も168.4万バレル減少しました。製油所稼働率は定期修繕入りで92.5%へ低下しています。こうした「原油は積み増し、製品は急減」という歪んだ構造が、世界的なディーゼル危機を一段と深刻化させました。米国内のディーゼル小売価格は1ガロン=6.39ドル、欧州では9.63ドルという異例の水準に達し、ブラウン大学の推計では開戦以来の米消費者の超過支出が累計1,070億ドルに到達しています。なお、専門家からはトランプ政権が検討する米ディーゼル輸出禁止措置について、原油1バレルからディーゼルとガソリンが同時に精製される構造上、輸出禁止がかえって国内タンクの逼迫と全燃料価格の上昇を招くという「逆説的リスク」が指摘されています。こうした中、ゴールドマン・サックス、JPモルガン、モルガン・スタンレーなど大手金融機関はQ4の原油価格予測を上方修正し、ブレントの中央値を90.22ドル(従来78.92ドル)、WTIを85.47ドル(従来74.62ドル)へ引き上げました。一方でサウジアラムコは11月積みのアジア向けOSP(公式販売価格)をベンチマーク比▲2ドルに据え置き、市場予想されていた5ドル引き上げを覆す「据え置きサプライズ」となっています。
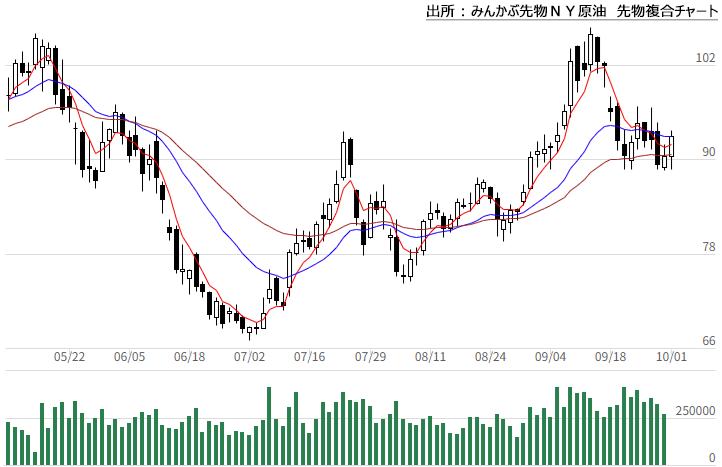
出所:みんかぶ先物WTI原油先物複合チャート
原油相場は、中東の地政学リスクという上げ材料と、需要・価格政策面の下げ材料が拮抗し、上下に振れやすい週になりそうです。10月2日終値はブレント102.25ドル、WTI91.11ドルで、週明け5日早朝にはブレントが一時103ドル台へ上昇しました。上げ材料は中東情勢の再燃です。イエメン政府軍がフーシ派支配地域の全面奪還作戦を開始し、10月4日にはホルムズ海峡でタンカーが攻撃されました。9月28日以降の船舶攻撃は計7件に達し、米海軍の護衛による輸出回復シナリオが揺らいでいます。OPEC+も11月の生産枠を据え置いており、供給が増える気配はありません。一方で、下げ材料も複数あります。サウジアラムコは11月積みのアジア向けOSPをオマーン/ドバイ平均比マイナス5ドルへ大幅に引き下げました(事前予想は3ドルの引き上げ)。需要の弱さを映した動きと読めます。米9月雇用統計も予想を大きく下回り、FRBの10月利上げ観測が後退したため、景気減速による需要見通しの悪化が意識されやすくなっています。さらにG7が1億バレルの協調放出を検討しており、正式に決まれば先物の押し下げ要因になります。