原油反落。米主要株価指数の反落などで。89.45ドル/バレル近辺で推移。
金反落。ドル指数の反発などで。4,082.27ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は18,585元/トン付近で推移。
上海原油(上海国際能源取引中心)反発。26年12月限は644.0元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,553.77ドル(前日比37.33ドル縮小)、円建てで13,522円(前日比35円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(11月6日 18時29分時点 6番限)
金 21,131円/g
白金 7,609円/g
ゴム 416.3円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY金先物(期近) 月足 単位:ドル/トロイオンス
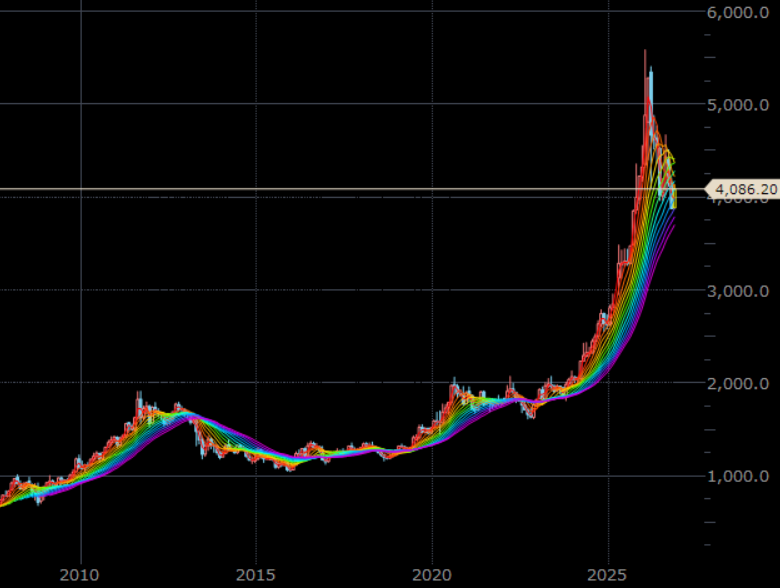
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「金(ゴールド)とプラチナの使い方」
前回は、「投資の『王道』と『裏道』」をイメージと題して、投資活動の「王道」と「裏道」(一例)について、述べました。
今回は、「金(ゴールド)とプラチナの使い方」と題して、ドル建てプラチナ、金(ゴールド)価格推移(月次)について、述べます。
ここまでの数回、投資の「王道」と「裏道」を併せ持つことの重要性を述べてきました。では、この考え方を実際の投資活動にどのように生かせばよいのでしょうか。貴金属市場を例に考えてみます。
株式と債券を組み合わせる「60:40」は、長年にわたって資産運用の代表的な考え方の一つとされてきました。しかし、金利上昇局面では株式と債券が同時に下落する場合もあり、従来の組み合わせだけで十分な分散効果を得られるとは限りません。
そこで浮上するのが、株式60%・債券30%・貴金属10%という組み合わせです。これは、王道の合理性を理解した上で、株式や債券と部分的に異なる価格変動要因を持つ「貴金属」(株式に対する裏道)にも目を向け、分散投資の可能性を広げようとするものです。
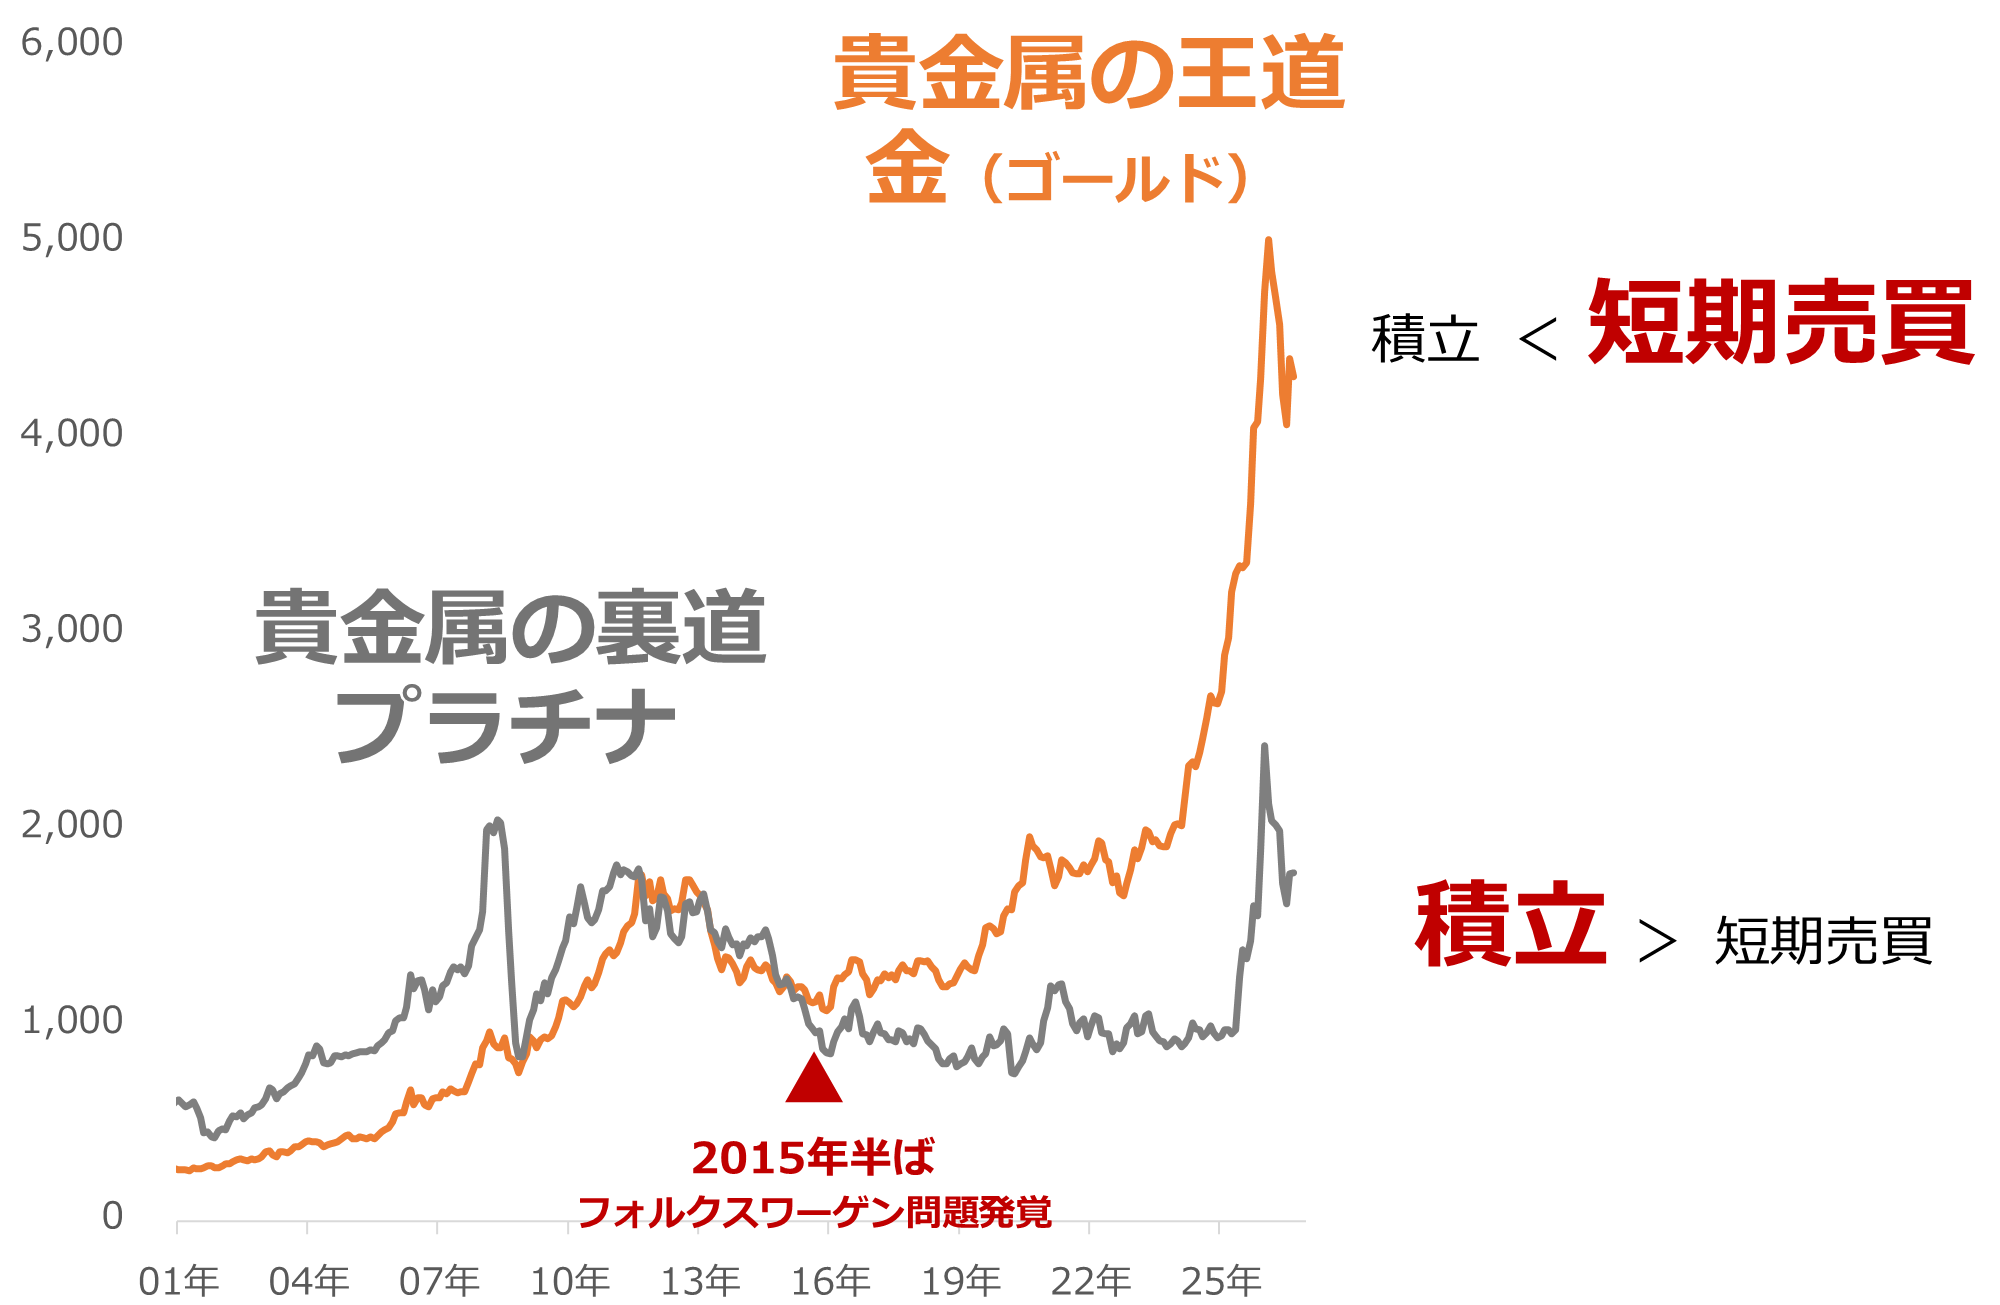
では、どの貴金属に注目すればよいのでしょうか。以下の図は、金(ゴールド)とプラチナのドル建て価格の推移を示しています。
金(ゴールド)は、以前の「[Vol.2328] 『王道』だけでは語れない現代社会」でも示したとおり、2010年ごろ以降、長期的な上昇傾向を描いてきました。その背景には、以前の本欄で述べた「非伝統的な有事」の広がりがあると考えられます。
世界的な民主主義の後退、社会の分断深化、資源の武器利用、通貨価値の希薄化に対する懸念、長期的なインフレ圧力などです。こうした不確実性の高まりに加え、世界の中央銀行による金(ゴールド)の買い越しも、長期視点の上昇トレンドを支えてきました。
プラチナは金(ゴールド)と異なる道を歩んできました。2015年にはフォルクスワーゲンの排ガス不正問題が発覚し、主要な用途の一つである自動車排ガス浄化装置向け需要の先行きに懸念が広がりました。
このことが主因となり、プラチナ価格は長期にわたって低迷しましたが、2025年半ばごろから大きく反発しました。自動車向け需要の回復や供給制約への懸念などが、その背景として挙げられます。
こうした金(ゴールド)とプラチナの価格動向の違いは、「王道」と「裏道」の考え方に基づく投資戦略に生かすことができます。
例えば、金(ゴールド)については、積立投資を通じた長期保有という従来の考え方に加え、短期的な価格変動を利用した売買の比重を高める戦略が考えられます。短期間で価格が大きく上昇した局面では、利益確定や保有比率の調整を検討することも、一つの選択肢となるでしょう。
一方、プラチナについては、短期的な値動きに基づく売買だけでなく、長期的な需給構造や価格動向を見据え、長い時間をかけて積立投資を続ける戦略が考えられます。プラチナ価格が、金(ゴールド)価格の半値程度であることは、積立投資を有利にする可能性があるためです。
毎月1万円の積み立てを設定した場合、1グラム当たり2万1,000円の金(ゴールド)であれば購入できる量は約0.47グラム(手数料などを含まず)ですが、7,000円のプラチナであれば1.42グラム、購入できます。3倍の差は、価格水準の差です。
積立投資は、投資を終える際、「その時の価格」に、「それまでに積み上げた保有数量」を乗じ、損益を計算します。保有数量をいかに効率よく積み上げるかが、積立投資の重要項目であることを考えれば、積立投資の対象を、価格が金(ゴールド)よりも安いプラチナにすることは理にかなっていると言えるでしょう。
ここで述べた、金(ゴールド)は「どちらかといえば積立より短期売買」、プラチナは「どちらかといえば短期売買より積立」という考え方は、現在の市場環境を踏まえた一つの投資戦略の仮説であり、金(ゴールド)の長期積立やプラチナの短期売買を否定するものではありません。
それぞれの特徴や市場環境の変化に応じ、投資手法を柔軟に見直すことが大切です。柔軟に見直しながら、先ほどの「貴金属10%」における、金(ゴールド)とプラチナの配分を決定していくことが重要です。
株式という投資対象の王道を理解しながら、その裏道に当たる貴金属に目を向け、そして、金(ゴールド)という貴金属投資の王道を理解しながら、その裏道に当たるプラチナに目を向ける…。こうした活動は、必ずや、分散投資の質を高めることにつながるでしょう。
図:ドル建てプラチナ、金(ゴールド)価格推移(月次)
出所:ブルームバーグなどのデータを基に筆者作成
金反落。ドル指数の反発などで。4,082.27ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反落。27年01月限は18,585元/トン付近で推移。
上海原油(上海国際能源取引中心)反発。26年12月限は644.0元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,553.77ドル(前日比37.33ドル縮小)、円建てで13,522円(前日比35円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(11月6日 18時29分時点 6番限)
金 21,131円/g
白金 7,609円/g
ゴム 416.3円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY金先物(期近) 月足 単位:ドル/トロイオンス
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「金(ゴールド)とプラチナの使い方」
前回は、「投資の『王道』と『裏道』」をイメージと題して、投資活動の「王道」と「裏道」(一例)について、述べました。
今回は、「金(ゴールド)とプラチナの使い方」と題して、ドル建てプラチナ、金(ゴールド)価格推移(月次)について、述べます。
ここまでの数回、投資の「王道」と「裏道」を併せ持つことの重要性を述べてきました。では、この考え方を実際の投資活動にどのように生かせばよいのでしょうか。貴金属市場を例に考えてみます。
株式と債券を組み合わせる「60:40」は、長年にわたって資産運用の代表的な考え方の一つとされてきました。しかし、金利上昇局面では株式と債券が同時に下落する場合もあり、従来の組み合わせだけで十分な分散効果を得られるとは限りません。
そこで浮上するのが、株式60%・債券30%・貴金属10%という組み合わせです。これは、王道の合理性を理解した上で、株式や債券と部分的に異なる価格変動要因を持つ「貴金属」(株式に対する裏道)にも目を向け、分散投資の可能性を広げようとするものです。
では、どの貴金属に注目すればよいのでしょうか。以下の図は、金(ゴールド)とプラチナのドル建て価格の推移を示しています。
金(ゴールド)は、以前の「[Vol.2328] 『王道』だけでは語れない現代社会」でも示したとおり、2010年ごろ以降、長期的な上昇傾向を描いてきました。その背景には、以前の本欄で述べた「非伝統的な有事」の広がりがあると考えられます。
世界的な民主主義の後退、社会の分断深化、資源の武器利用、通貨価値の希薄化に対する懸念、長期的なインフレ圧力などです。こうした不確実性の高まりに加え、世界の中央銀行による金(ゴールド)の買い越しも、長期視点の上昇トレンドを支えてきました。
プラチナは金(ゴールド)と異なる道を歩んできました。2015年にはフォルクスワーゲンの排ガス不正問題が発覚し、主要な用途の一つである自動車排ガス浄化装置向け需要の先行きに懸念が広がりました。
このことが主因となり、プラチナ価格は長期にわたって低迷しましたが、2025年半ばごろから大きく反発しました。自動車向け需要の回復や供給制約への懸念などが、その背景として挙げられます。
こうした金(ゴールド)とプラチナの価格動向の違いは、「王道」と「裏道」の考え方に基づく投資戦略に生かすことができます。
例えば、金(ゴールド)については、積立投資を通じた長期保有という従来の考え方に加え、短期的な価格変動を利用した売買の比重を高める戦略が考えられます。短期間で価格が大きく上昇した局面では、利益確定や保有比率の調整を検討することも、一つの選択肢となるでしょう。
一方、プラチナについては、短期的な値動きに基づく売買だけでなく、長期的な需給構造や価格動向を見据え、長い時間をかけて積立投資を続ける戦略が考えられます。プラチナ価格が、金(ゴールド)価格の半値程度であることは、積立投資を有利にする可能性があるためです。
毎月1万円の積み立てを設定した場合、1グラム当たり2万1,000円の金(ゴールド)であれば購入できる量は約0.47グラム(手数料などを含まず)ですが、7,000円のプラチナであれば1.42グラム、購入できます。3倍の差は、価格水準の差です。
積立投資は、投資を終える際、「その時の価格」に、「それまでに積み上げた保有数量」を乗じ、損益を計算します。保有数量をいかに効率よく積み上げるかが、積立投資の重要項目であることを考えれば、積立投資の対象を、価格が金(ゴールド)よりも安いプラチナにすることは理にかなっていると言えるでしょう。
ここで述べた、金(ゴールド)は「どちらかといえば積立より短期売買」、プラチナは「どちらかといえば短期売買より積立」という考え方は、現在の市場環境を踏まえた一つの投資戦略の仮説であり、金(ゴールド)の長期積立やプラチナの短期売買を否定するものではありません。
それぞれの特徴や市場環境の変化に応じ、投資手法を柔軟に見直すことが大切です。柔軟に見直しながら、先ほどの「貴金属10%」における、金(ゴールド)とプラチナの配分を決定していくことが重要です。
株式という投資対象の王道を理解しながら、その裏道に当たる貴金属に目を向け、そして、金(ゴールド)という貴金属投資の王道を理解しながら、その裏道に当たるプラチナに目を向ける…。こうした活動は、必ずや、分散投資の質を高めることにつながるでしょう。
図:ドル建てプラチナ、金(ゴールド)価格推移(月次)
出所:ブルームバーグなどのデータを基に筆者作成