原油反落。中東情勢の鎮静化期待などで。87.85ドル/バレル近辺で推移。
金反発。ドル指数の反落などで。4,183.87ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)休場。
上海原油(上海国際能源取引中心)休場。
金・プラチナの価格差、ドル建てで2,458.02ドル(前日比24.92ドル拡大)、円建てで13,111円(前日比85円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(10月6日 18時11分時点 6番限)
金 21,618円/g
白金 8,507円/g
ゴム 456.6円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY金先物(期近) 月足 単位:ドル/トロイオンス
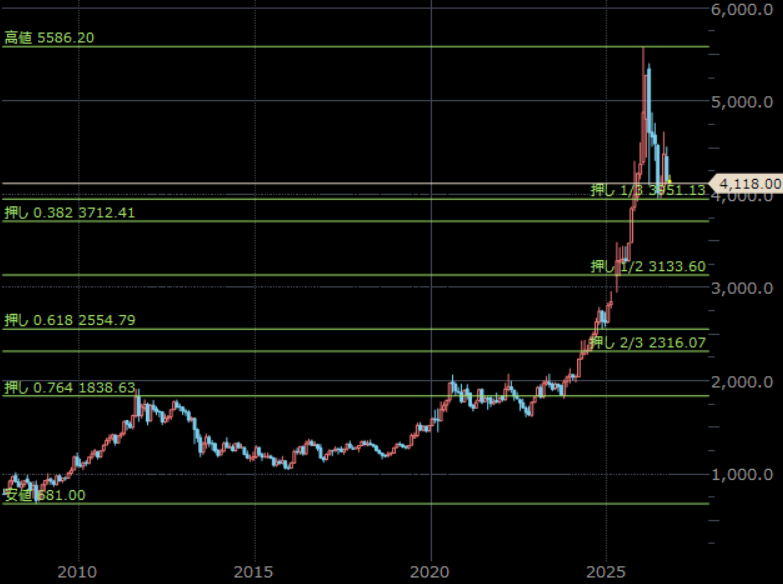
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「投資用など掘りまくった分の需要あり」
前回は、「金(ゴールド)を『掘りまくる』人類」と題して、金(ゴールド)地上在庫(筆者推計)とオリンピックプール1杯増加までの年数について、述べました。
今回は、「投資用など掘りまくった分の需要あり」と題して、鉱山生産由来の金(ゴールド)の需要(2011年と2025年)について、述べます。
単純に、「掘って、掘って、掘りまくられて」地上在庫が急増すれば、全体として需給バランスが緩み、金(ゴールド)の価格は下がる可能性が浮上します。しかし、統計上、地上在庫を直接的に押し上げる鉱山生産量が長期視点で増加傾向を示しても、金(ゴールド)価格は長期視点の下落傾向を示していません。
1900年代初頭、世界の金(ゴールド)の鉱山生産量は、年間400トン前後だったと推定されています。そして、WGCによれば、2025年はおよそ3,800トンに達しました。これは過去最高水準です。近年、鉱山生産量と金(ゴールド)価格が最高水準で推移しているのです。
鉱山生産量と金(ゴールド)価格がともに最高水準で推移している背景は、いくつかあります。一つ目は、価格上昇が鉱山会社の収益増加につながりやすいことです。採掘・精錬などのコストが変わらなければ、価格が上昇すればするほど、鉱山会社のメリットが大きくなり、その分だけ、生産量が増えやすくなります(価格動向が鉱山生産量をけん引)。
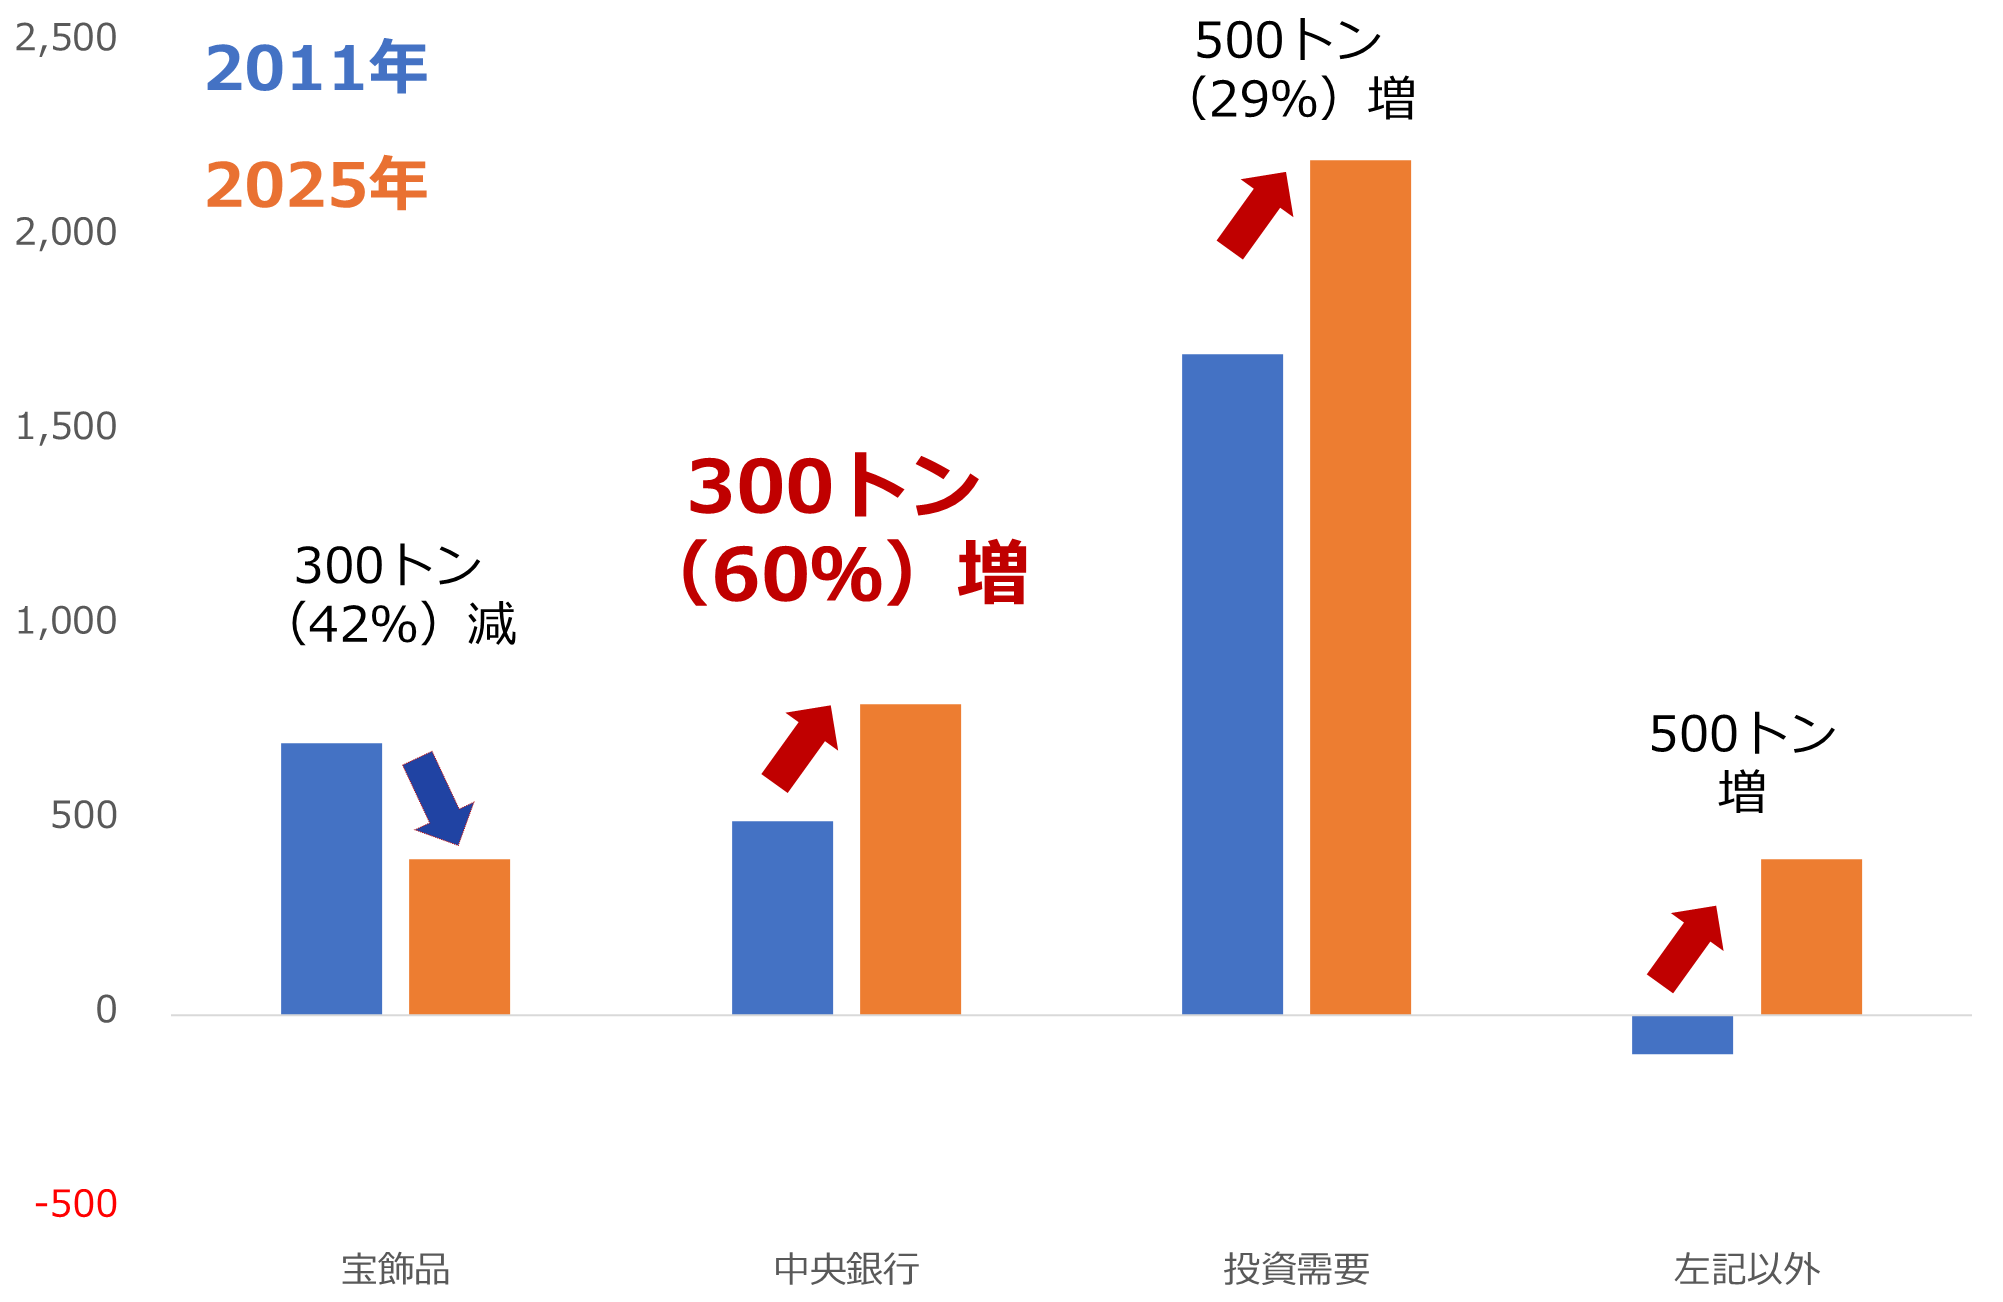
理由の二つ目は、掘りまくっても、それを吸収できる需要が存在することです。以下の図は、鉱山生産由来の金(ゴールド)の需要の推移です。鉱山生産由来であるため、回収されたスクラップから供給された金(ゴールド)の需要は含まれていません。
2011年と2025年を比較すると、宝飾需要は700トンから400トンへ300トン減少した一方、中央銀行は500トンから800トンへ300トン増加、投資需要は1,700トンから2,200トンへ500トン増加しました。
投資需要の2,200トンのうち、地金(1キログラム以下)・コインは1,400トン、上場投資信託(ETF)は800トン増加しました。
宝飾品という「身に着ける金(ゴールド)」の比率が低下する一方、「資産として持つ金(ゴールド)」の存在感が大きくなっていることがうかがえます。掘りまくられても、それ以上に強い投資・保有意欲が吸収するという構図です。
図:鉱山生産由来の金(ゴールド)の需要(2011年と2025年) 単位:トン
出所:World Gold Councilのデータを基に筆者作成
金反発。ドル指数の反落などで。4,183.87ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)休場。
上海原油(上海国際能源取引中心)休場。
金・プラチナの価格差、ドル建てで2,458.02ドル(前日比24.92ドル拡大)、円建てで13,111円(前日比85円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(10月6日 18時11分時点 6番限)
金 21,618円/g
白金 8,507円/g
ゴム 456.6円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY金先物(期近) 月足 単位:ドル/トロイオンス
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「投資用など掘りまくった分の需要あり」
前回は、「金(ゴールド)を『掘りまくる』人類」と題して、金(ゴールド)地上在庫(筆者推計)とオリンピックプール1杯増加までの年数について、述べました。
今回は、「投資用など掘りまくった分の需要あり」と題して、鉱山生産由来の金(ゴールド)の需要(2011年と2025年)について、述べます。
単純に、「掘って、掘って、掘りまくられて」地上在庫が急増すれば、全体として需給バランスが緩み、金(ゴールド)の価格は下がる可能性が浮上します。しかし、統計上、地上在庫を直接的に押し上げる鉱山生産量が長期視点で増加傾向を示しても、金(ゴールド)価格は長期視点の下落傾向を示していません。
1900年代初頭、世界の金(ゴールド)の鉱山生産量は、年間400トン前後だったと推定されています。そして、WGCによれば、2025年はおよそ3,800トンに達しました。これは過去最高水準です。近年、鉱山生産量と金(ゴールド)価格が最高水準で推移しているのです。
鉱山生産量と金(ゴールド)価格がともに最高水準で推移している背景は、いくつかあります。一つ目は、価格上昇が鉱山会社の収益増加につながりやすいことです。採掘・精錬などのコストが変わらなければ、価格が上昇すればするほど、鉱山会社のメリットが大きくなり、その分だけ、生産量が増えやすくなります(価格動向が鉱山生産量をけん引)。
理由の二つ目は、掘りまくっても、それを吸収できる需要が存在することです。以下の図は、鉱山生産由来の金(ゴールド)の需要の推移です。鉱山生産由来であるため、回収されたスクラップから供給された金(ゴールド)の需要は含まれていません。
2011年と2025年を比較すると、宝飾需要は700トンから400トンへ300トン減少した一方、中央銀行は500トンから800トンへ300トン増加、投資需要は1,700トンから2,200トンへ500トン増加しました。
投資需要の2,200トンのうち、地金(1キログラム以下)・コインは1,400トン、上場投資信託(ETF)は800トン増加しました。
宝飾品という「身に着ける金(ゴールド)」の比率が低下する一方、「資産として持つ金(ゴールド)」の存在感が大きくなっていることがうかがえます。掘りまくられても、それ以上に強い投資・保有意欲が吸収するという構図です。
図:鉱山生産由来の金(ゴールド)の需要(2011年と2025年) 単位:トン
出所:World Gold Councilのデータを基に筆者作成