原油反発。中東情勢の悪化懸念などで。89.78ドル/バレル近辺で推移。
金反落。ドル指数の反発などで。4,145.37ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)休場。
上海原油(上海国際能源取引中心)休場。
金・プラチナの価格差、ドル建てで2,495.67ドル(前日比17.87ドル拡大)、円建てで13,285円(前日比53円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(10月7日 18時19分時点 6番限)
金 21,465円/g
白金 8,180円/g
ゴム 453.0円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY金先物(期近) 月足 単位:ドル/トロイオンス
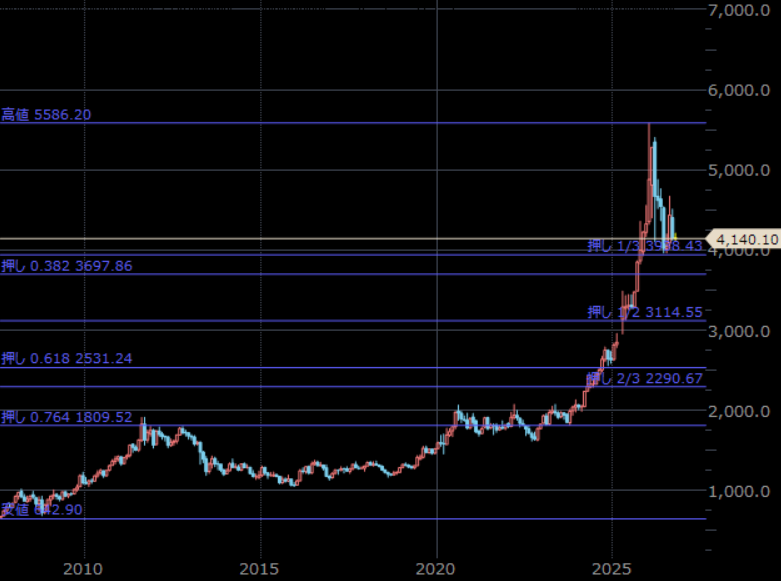
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「中央銀行も掘った金(ゴールド)を買う」
前回は、「投資用など掘りまくった分の需要あり」と題して、鉱山生産由来の金(ゴールド)の需要(2011年と2025年)について、述べました。
今回は、「中央銀行も掘った金(ゴールド)を買う」と題して、中央銀行全体の外貨準備高の構成(2019~2025年の第三四半期)について、述べます。
金(ゴールド)の需給を見る上で、筆者は、中央銀行の動向に特に注目しています。2010年ごろ以降、長期視点の金(ゴールド)価格の方向性に強い影響を及ぼし、今後も長期視点で価格上昇を支えると考えているためです。長期視点の資産形成に金(ゴールド)を用いる場合、中央銀行の動向に注目することは欠かせないでしょう。
中央銀行はかつて、金(ゴールド)の売り手でした。金本位制崩壊前後や、金利を生まない金(ゴールド)を保有する動機が薄れた時代、中央銀行は大幅に売り越していました。
しかし、2008年のリーマン・ショック後、状況が一変しました。2010年以降、買い越しが続いています。2022年から2024年は年間1,000トンを超えました。2025年も800トンを超え、直前の3年間を下回ったとはいえ、2010~2021年の平均の473トンを大きく上回りました。
銀行の銀行と呼ばれ、物価と雇用の安定を目指して金融政策を検討・実施したり、対外的に何かあった場合に備える外貨準備高を管理したりする中央銀行は、世界情勢を冷静に見つめ、今後の動向を判断していると考えられます。
その中央銀行が全体として買い越しに転じた背景には、2010年ごろから目立ち始めた「非伝統的な有事」が背景にあると、筆者は考えています。
世界分断、民主主義の後退、ドル覇権の不透明感、新技術起因の混乱、通貨や資源の武器利用の横行、長期視点の高インフレ継続など、それまでには見られなかった複数の有事が同時進行し始めました。
こうした世界的な大規模な変化を感じ取り、中央銀行は金(ゴールド)の買い越しを継続していると考えられます。そしてこの動きは、外貨準備高の構成と無関係ではありません。以下の図が示す通り、2019年から2025年にかけて、外貨準備高に占める米ドルの比率が低下した一方で、金(ゴールド)の比率が上昇しました。
図:中央銀行全体の外貨準備高の構成(2019~2025年の第三四半期)
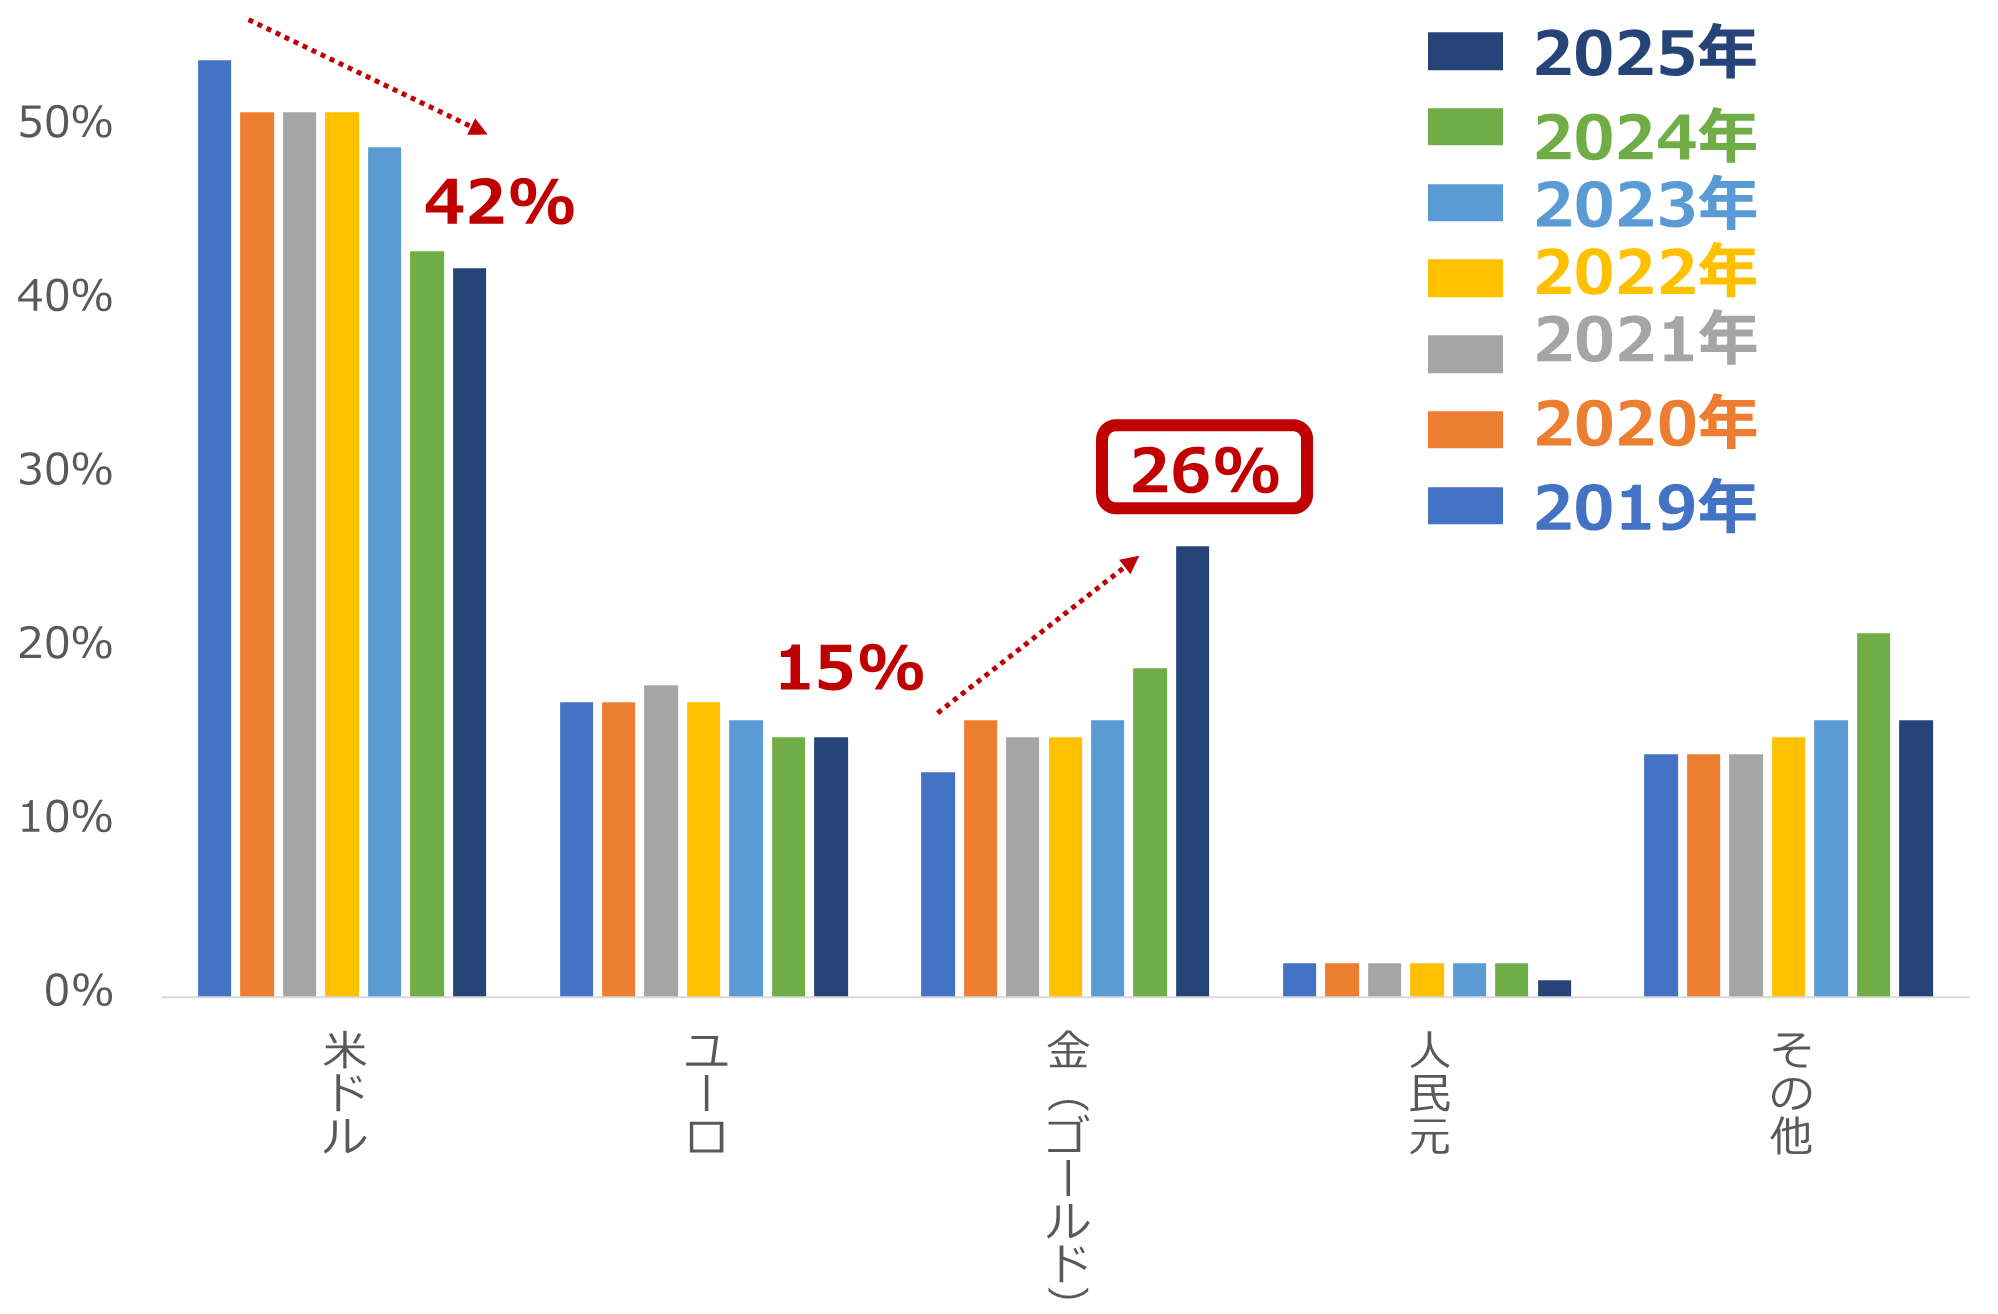
出所:WGCの資料を基に筆者作成
金反落。ドル指数の反発などで。4,145.37ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)休場。
上海原油(上海国際能源取引中心)休場。
金・プラチナの価格差、ドル建てで2,495.67ドル(前日比17.87ドル拡大)、円建てで13,285円(前日比53円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(10月7日 18時19分時点 6番限)
金 21,465円/g
白金 8,180円/g
ゴム 453.0円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY金先物(期近) 月足 単位:ドル/トロイオンス
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「中央銀行も掘った金(ゴールド)を買う」
前回は、「投資用など掘りまくった分の需要あり」と題して、鉱山生産由来の金(ゴールド)の需要(2011年と2025年)について、述べました。
今回は、「中央銀行も掘った金(ゴールド)を買う」と題して、中央銀行全体の外貨準備高の構成(2019~2025年の第三四半期)について、述べます。
金(ゴールド)の需給を見る上で、筆者は、中央銀行の動向に特に注目しています。2010年ごろ以降、長期視点の金(ゴールド)価格の方向性に強い影響を及ぼし、今後も長期視点で価格上昇を支えると考えているためです。長期視点の資産形成に金(ゴールド)を用いる場合、中央銀行の動向に注目することは欠かせないでしょう。
中央銀行はかつて、金(ゴールド)の売り手でした。金本位制崩壊前後や、金利を生まない金(ゴールド)を保有する動機が薄れた時代、中央銀行は大幅に売り越していました。
しかし、2008年のリーマン・ショック後、状況が一変しました。2010年以降、買い越しが続いています。2022年から2024年は年間1,000トンを超えました。2025年も800トンを超え、直前の3年間を下回ったとはいえ、2010~2021年の平均の473トンを大きく上回りました。
銀行の銀行と呼ばれ、物価と雇用の安定を目指して金融政策を検討・実施したり、対外的に何かあった場合に備える外貨準備高を管理したりする中央銀行は、世界情勢を冷静に見つめ、今後の動向を判断していると考えられます。
その中央銀行が全体として買い越しに転じた背景には、2010年ごろから目立ち始めた「非伝統的な有事」が背景にあると、筆者は考えています。
世界分断、民主主義の後退、ドル覇権の不透明感、新技術起因の混乱、通貨や資源の武器利用の横行、長期視点の高インフレ継続など、それまでには見られなかった複数の有事が同時進行し始めました。
こうした世界的な大規模な変化を感じ取り、中央銀行は金(ゴールド)の買い越しを継続していると考えられます。そしてこの動きは、外貨準備高の構成と無関係ではありません。以下の図が示す通り、2019年から2025年にかけて、外貨準備高に占める米ドルの比率が低下した一方で、金(ゴールド)の比率が上昇しました。
図:中央銀行全体の外貨準備高の構成(2019~2025年の第三四半期)
出所:WGCの資料を基に筆者作成