原油反発。中東情勢の悪化懸念などで。101.64ドル/バレル近辺で推移。
金反落。ドル指数の反発などで。4,062.77ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反発。27年01月限は19,570元/トン付近で推移。
上海原油(上海国際能源取引中心)反発。26年12月限は733.4元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,524.57ドル(前日比12.83ドル縮小)、円建てで13,438円(前日比60円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(10月28日 18時54分時点 6番限)
金 21,013円/g
白金 7,575円/g
ゴム -円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY金先物(期近) 月足 単位:ドル/トロイオンス
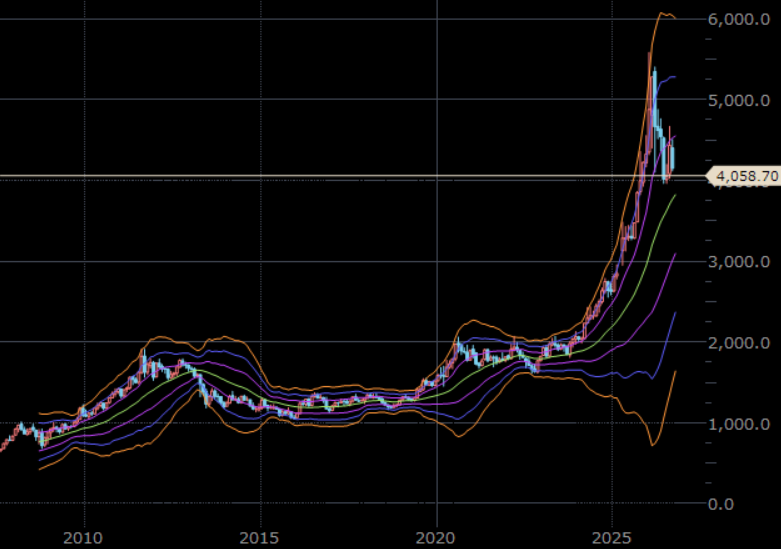
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「金融緩和は『期待創造』措置でもある」
前回は、「世界で『生きにくい環境』拡大」と題して、ポジティブ経験指数とネガティブ経験指数の変遷(2009年と2025年を比較)について、述べました。
今回は、「金融緩和は『期待創造』措置でもある」と題して、米ドルのマネーストック(M2)について、述べます。
前回述べた、ポジティブ経験指数とネガティブ経験指数の変化から、2010年ごろから、世界中で個人におけるポジティブな感情が減退し、ネガティブな感情が増幅し、生きにくい世界が拡大していることがうかがえます。
人間は生きにくい環境で生活をしていると、どのような行動をするようになるでしょうか。筆者はその一つに「期待の創造」が挙げられると考えています。生きにくいからこそ、自ら期待を創造し、それをよりどころとし、生活をするということです。
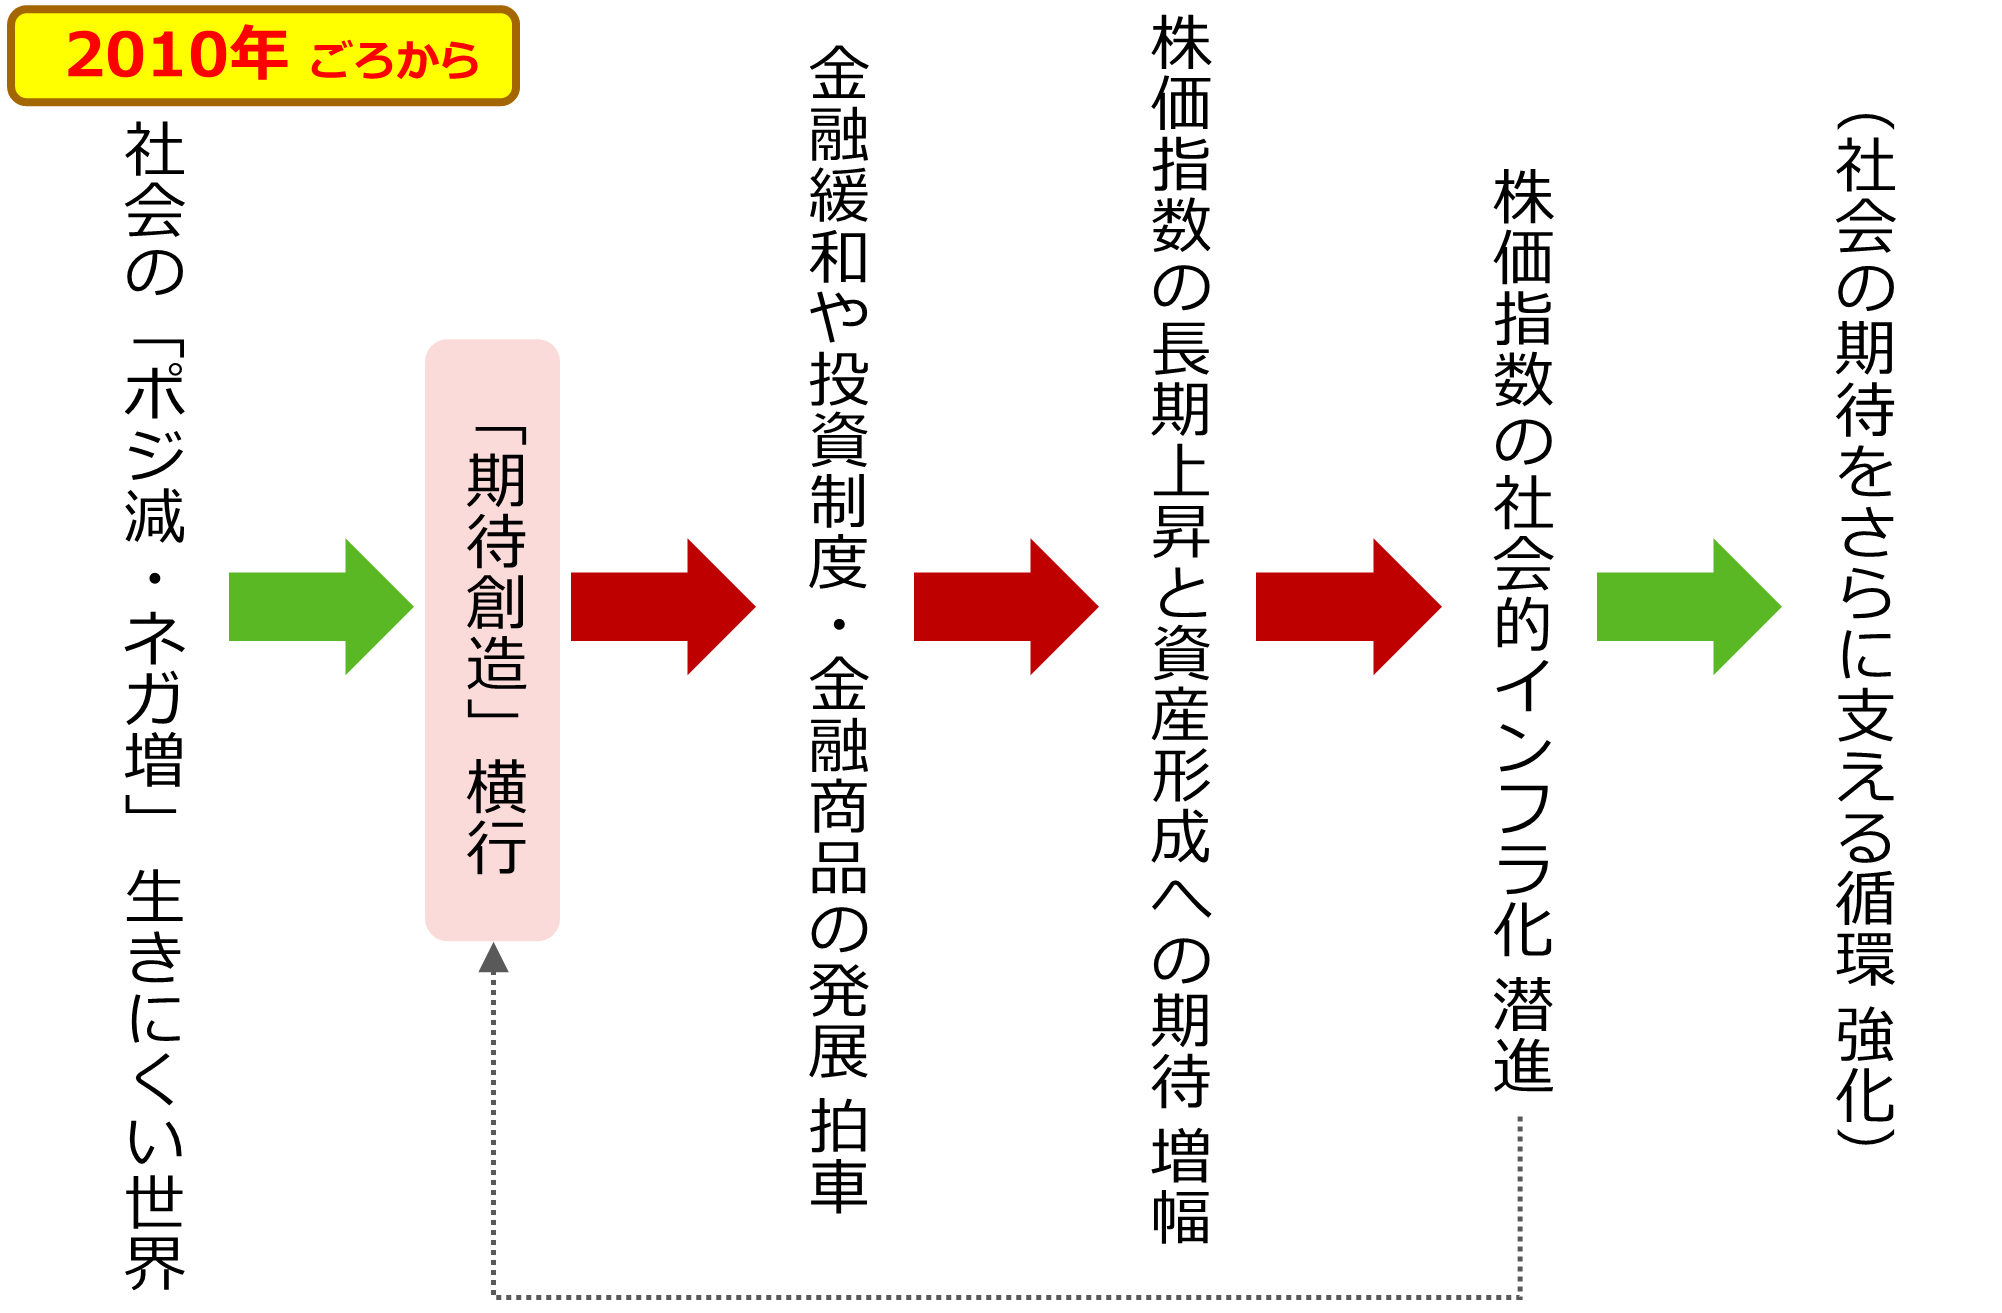
以下の図は、ポジティブな感情の減退とネガティブな感情の増幅が目立ち始めた2010年ごろからの、社会全体と投資に関わる環境の変化をイメージした図です。
人々が生み出した期待が、金融緩和や投資制度、金融商品の発展に拍車をかけ、それが株価指数の長期上昇と資産形成への期待を増幅させ、その結果として、株価指数や投資に関わる分野の社会的インフラが水面下で進行をしてきたと、筆者は考えています。
このような考え方は、前々回述べた「株価指数高・金(ゴールド)価格高」を説明する一つの手段になり得ます。
また、米ドルのマネーストックの増加傾向を確認すると、2010年ごろからさらに目立ち始めたことが分かります。当時、「金融緩和の催促相場」という言葉が各所にて用いられていました。
当時の市場関係者は、金融緩和は株価指数を押し上げたり、リーマンショックで傷んだ世界経済を回復させたりする大変に重要な施策である、通貨の価値が希薄化するなどの副作用を上回る大きなメリットがあるため、(金融緩和を)実施することは妥当であると考えていた節があります。
市場関係者の催促の気運による株価指数高、それに応じるかのように行われた大規模な金融緩和による株価指数高、それらが相互作用し合う形で、前々回に述べた長期の株価指数高が起きたと言えます。現在も、マネーストックの増加(緩和的な傾向)が続いています。
結果的ではあるものの、米国の中央銀行にあたる米連邦準備制度理事会(FRB)は、市場の期待に応じ続けていると言えます。そう考えれば、中央銀行も「期待創造」に主体的に関わっていると言えます。
図:米ドルのマネーストック(M2) 単位:10億ドル
出所:セントルイス連銀のデータを基に筆者作成
金反落。ドル指数の反発などで。4,062.77ドル/トロイオンス近辺で推移。
上海ゴム(上海期貨交易所)反発。27年01月限は19,570元/トン付近で推移。
上海原油(上海国際能源取引中心)反発。26年12月限は733.4元/バレル付近で推移。
金・プラチナの価格差、ドル建てで2,524.57ドル(前日比12.83ドル縮小)、円建てで13,438円(前日比60円拡大)。価格の関係はともに金>プラチナ。
国内市場は以下のとおり。(10月28日 18時54分時点 6番限)
金 21,013円/g
白金 7,575円/g
ゴム -円/kg
LNG 1,799円/mmBtu(25年8月限 5月27日15時39分時点)
●NY金先物(期近) 月足 単位:ドル/トロイオンス
出所:MarketSpeedⅡより筆者作成
●本日のグラフ「金融緩和は『期待創造』措置でもある」
前回は、「世界で『生きにくい環境』拡大」と題して、ポジティブ経験指数とネガティブ経験指数の変遷(2009年と2025年を比較)について、述べました。
今回は、「金融緩和は『期待創造』措置でもある」と題して、米ドルのマネーストック(M2)について、述べます。
前回述べた、ポジティブ経験指数とネガティブ経験指数の変化から、2010年ごろから、世界中で個人におけるポジティブな感情が減退し、ネガティブな感情が増幅し、生きにくい世界が拡大していることがうかがえます。
人間は生きにくい環境で生活をしていると、どのような行動をするようになるでしょうか。筆者はその一つに「期待の創造」が挙げられると考えています。生きにくいからこそ、自ら期待を創造し、それをよりどころとし、生活をするということです。
以下の図は、ポジティブな感情の減退とネガティブな感情の増幅が目立ち始めた2010年ごろからの、社会全体と投資に関わる環境の変化をイメージした図です。
人々が生み出した期待が、金融緩和や投資制度、金融商品の発展に拍車をかけ、それが株価指数の長期上昇と資産形成への期待を増幅させ、その結果として、株価指数や投資に関わる分野の社会的インフラが水面下で進行をしてきたと、筆者は考えています。
このような考え方は、前々回述べた「株価指数高・金(ゴールド)価格高」を説明する一つの手段になり得ます。
また、米ドルのマネーストックの増加傾向を確認すると、2010年ごろからさらに目立ち始めたことが分かります。当時、「金融緩和の催促相場」という言葉が各所にて用いられていました。
当時の市場関係者は、金融緩和は株価指数を押し上げたり、リーマンショックで傷んだ世界経済を回復させたりする大変に重要な施策である、通貨の価値が希薄化するなどの副作用を上回る大きなメリットがあるため、(金融緩和を)実施することは妥当であると考えていた節があります。
市場関係者の催促の気運による株価指数高、それに応じるかのように行われた大規模な金融緩和による株価指数高、それらが相互作用し合う形で、前々回に述べた長期の株価指数高が起きたと言えます。現在も、マネーストックの増加(緩和的な傾向)が続いています。
結果的ではあるものの、米国の中央銀行にあたる米連邦準備制度理事会(FRB)は、市場の期待に応じ続けていると言えます。そう考えれば、中央銀行も「期待創造」に主体的に関わっていると言えます。
図:米ドルのマネーストック(M2) 単位:10億ドル
出所:セントルイス連銀のデータを基に筆者作成